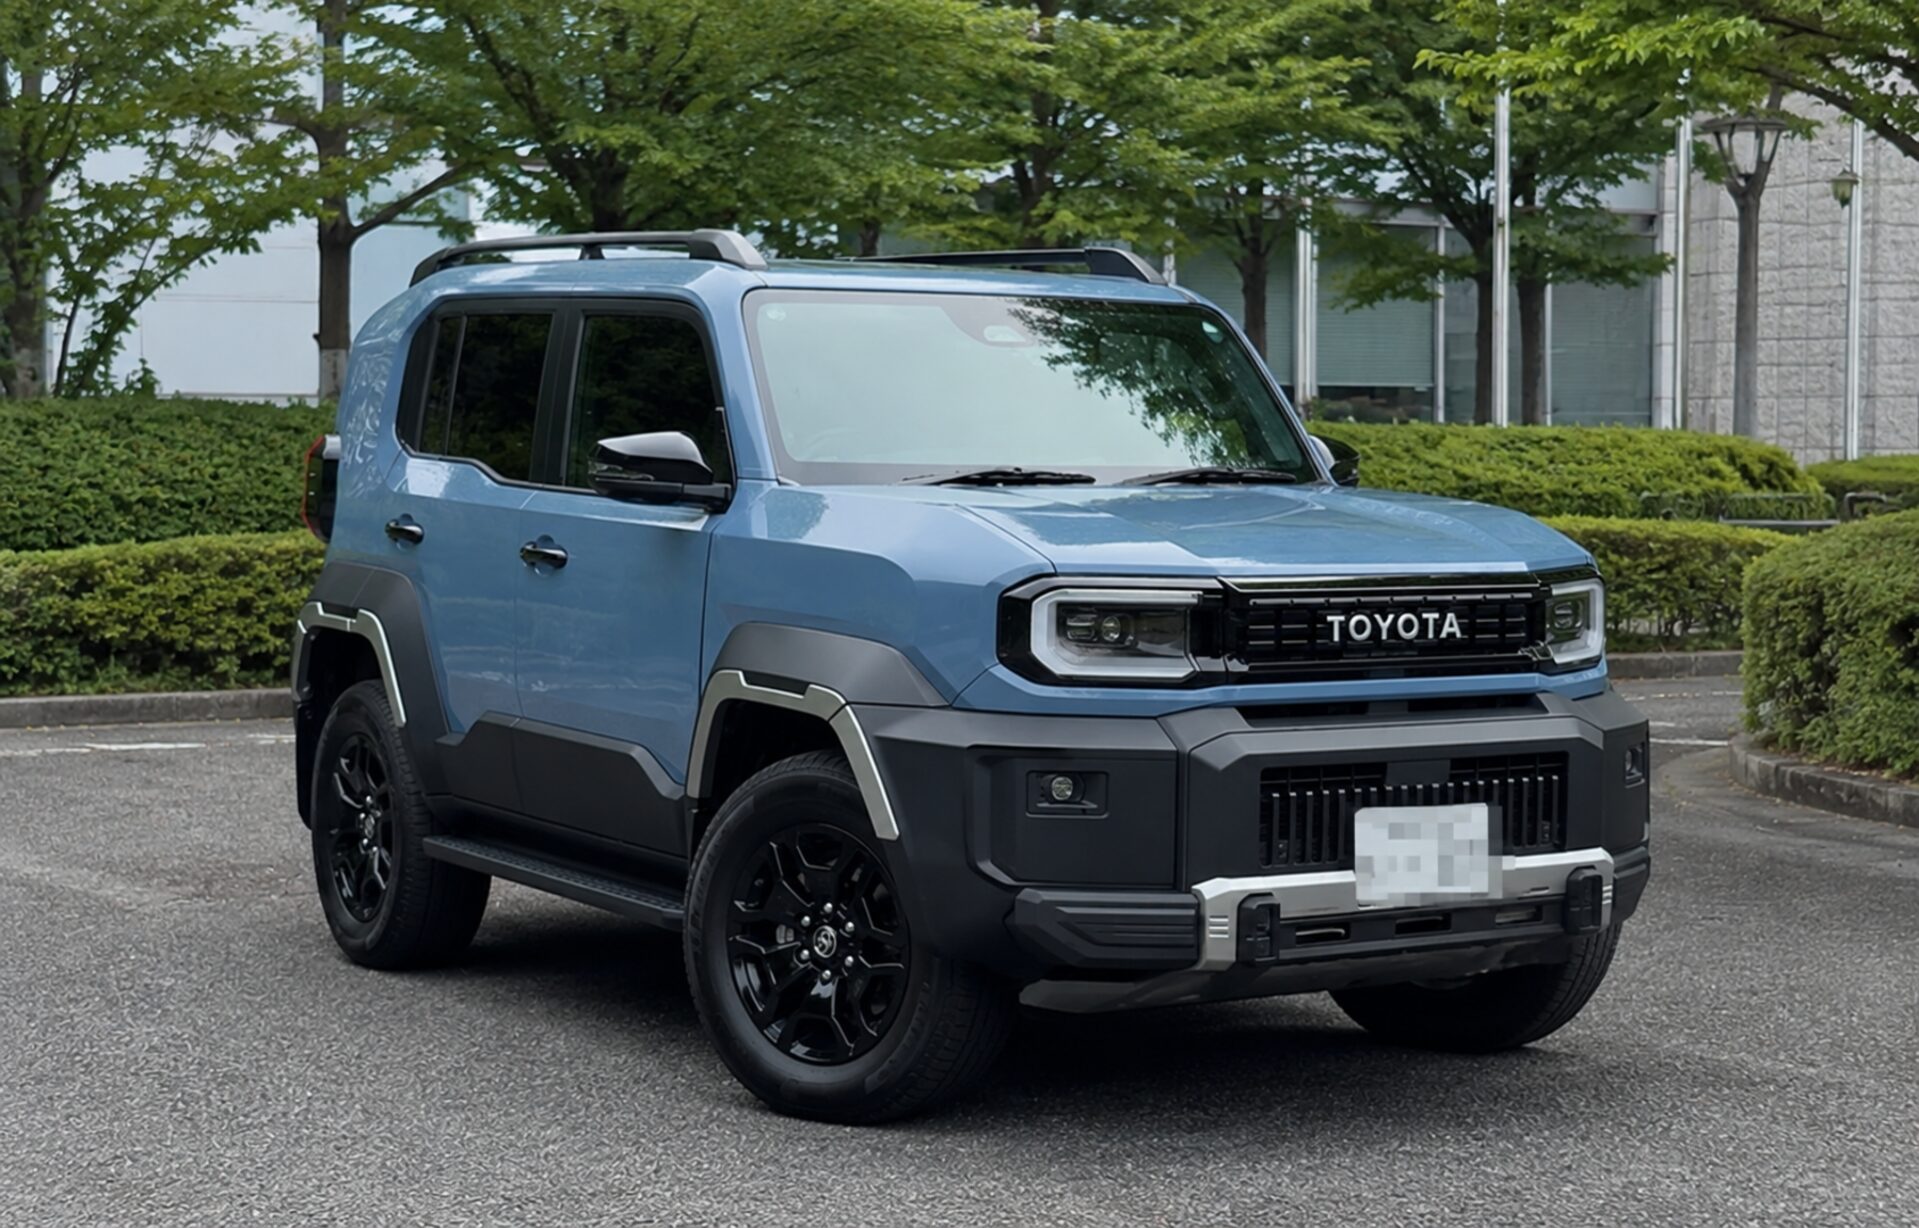
こんにちは、ランクル完全ガイドのハルです。
「ランドクルーザーFJは、普通に買うよりKINTOの方がお得なの?」「ローンや残クレにすると月々いくらくらいになるの?」と気になっている方も多いですよね。
ランドクルーザーFJは車両本体価格が4,500,100円なので、現金一括で気軽に買える価格ではありません。そこで候補に入るのが、KINTO、一般的なカーリース、通常ローン、残価設定型ローン、いわゆる残クレです。
ただし、月額が一番安く見える方法が、あなたにとって本当に一番お得とは限りません。保険料や税金が含まれているのか、契約終了後に車が自分のものになるのか、途中解約できるのか、走行距離に基準があるのかまで見ないと、正しい比較はできないんですね。
私はランドクルーザープラド150に乗っており、ランドクルーザーFJの抽選にも実際に申し込みました。残念ながら落選しましたが、だからこそ通常購入だけでなく、KINTOで乗る方法もかなり現実的に比較しています。
記事のポイント
- ランドクルーザーFJのKINTO料金と総支払額
- 購入・ローン・残クレ・リースの違い
- KINTOの走行距離や途中解約の条件
- 支払い方法ごとに向いている人の特徴

ランクル完全ガイドのハルが所有するランドクルーザープラド150
ランドクルーザーFJの支払い結論
最初に結論から言うと、初期費用を抑え、保険やメンテナンスまで定額にしたい方にはKINTOが有力です。
KINTO以外のカーリースも比べたいなら、国産車の新車リースを扱う定額ニコノリパック(ニコノリ) で、希望車種の月額見積もりを取っておく方法もあります。頭金0円で、税金や車検などの維持費を月額にまとめられるプランです。
一方で、ランドクルーザーFJを長く所有したい方、自由にカスタムしたい方、将来のリセールを自分で受け取りたい方には、現金購入またはローン購入の方が合っています。
残クレは月々の支払いを抑えやすいものの、最終回に大きな残価が残ります。一般的なカーリースも月額を平準化しやすい反面、途中解約や返却条件を慎重に確認しなければなりません。
走行距離が少ない人は、距離で支払うマイカーリース「エンキロ」 のように、走った距離に応じて月額が決まるカーリースも比べておくと、支払い方の選択肢が広がります。
支払い方法を選ぶ基準は「月額の安さ」ではなく、保有期間全体の総額と、契約終了後に何が残るかです。
KINTOがお得になりやすい人
KINTOがお得になりやすいのは、車両本体だけでなく、任意保険、自動車税、車検、メンテナンスなどをまとめて管理したい方です。
特に、年齢が若く任意保険料が高くなりやすい方、初めて車を持つ方、家族も運転する方は、保険込みの定額料金にメリットを感じやすいでしょう。
ランドクルーザーFJは盗難や事故への備えも軽視できない車です。自分で車両保険を付けると保険料が高くなる可能性がありますが、KINTOでは所定の自動車保険が月額利用料に含まれます。
また、2026年7月12日時点では、KINTOでランドクルーザーFJの申し込みが再開されており、受付期間は2026年8月24日午前9時までと案内されています。早期終了の可能性はありますが、販売店の購入枠が見つからない方にとっては、現実的な入手ルートの一つです。
KINTOの保険は、契約者が認めた運転者であれば年齢や運転者の範囲を細かく設定する一般的な任意保険とは考え方が異なります。夫婦や家族で交代して運転する機会が多い家庭では、誰が運転するかによって保険料を組み直す手間を減らしやすいでしょう。
一方で、現在の任意保険の等級が高く、保険料をかなり抑えられている方は、KINTOの保険込みという強みが相対的に小さくなることがあります。自分で加入した場合の車両保険付き保険料を確認し、KINTOの料金と比べるのがおすすめです。
通常購入の受付状況については、ランドクルーザーFJの予約と抽選状況でも詳しく解説しています。

2026年5月にハルが実際に申し込んだランドクルーザーFJの車両抽選専用応募フォーム
購入がお得になりやすい人
購入がお得になりやすいのは、ランドクルーザーFJを長く乗りたい方、年間走行距離が多い方、カスタムを楽しみたい方です。
購入した車は、ローンを完済すればそのまま乗り続けることも、自分の判断で売却することもできます。ランドクルーザー系は中古市場で人気が高い傾向があるため、将来の売却価格まで自分で受け取れるのは大きな魅力です。
もちろん、FJは発売されたばかりなので、数年後のリセールが確約されているわけではありません。それでも、KINTOでは契約満了時に車を買い取れないため、車両価値が高く残った場合の恩恵を受けられるのは購入者です。
反対に、購入では税金、保険、車検、消耗品、故障修理などを自分で管理します。車両価格だけを見て「購入の方が100万円安い」と単純に判断するのも危険ですよ。
購入で本当に得をするには、車を良い状態で維持し、売るタイミングと売却先も自分で判断する必要があります。ランドクルーザーは販売店の下取りだけでなく、専門買取店や複数社査定で価格差が出ることもあります。
つまり購入は、自由とリセールの可能性を得る代わりに、維持管理と売却の判断も自分で引き受ける方法です。そこを楽しめる方には向いていますが、「車のことを毎回調べるのは面倒」という方にはKINTOの方が楽かもしれません。
◆ハルのワンポイントアドバイス
私のようにランクルを所有すること自体が好きで、長く乗ったり売却したりする自由を残したい方は、購入の満足度が高いと思います。反対に、面倒な費用管理を全部まとめたいなら、KINTOの分かりやすさはかなり魅力的です。
KINTOの料金と仕組み
ランドクルーザーFJのKINTO料金は、最安条件で月額38,390円からです。
ただし、この数字だけを見て「450万円の車に月3万円台で乗れるなら激安」と考えるのは早いです。最安月額には、7年契約と年2回のボーナス月加算が設定されています。
KINTOには、初期費用を0円にできる「初期費用フリープラン」と、所定の申込金を払う代わりに中途解約金が不要となる「解約金フリープラン」があります。契約期間や支払い条件が異なるため、同じFJでも総額は選び方で変わります。
月額38,390円の条件
月額38,390円は、最安値パッケージ、追加オプションなし、初期費用フリープラン、7年契約、年2回のボーナス月加算165,000円という条件です。
| 契約期間 | ボーナス加算なし | 最大加算時の月額 | 支払総額の目安 |
|---|---|---|---|
| 3年 | 73,150円 | 45,650円 | 2,633,400円 |
| 5年 | 67,980円 | 40,480円 | 4,078,800円 |
| 7年 | 65,890円 | 38,390円 | 5,534,760円 |
注目したいのは、ボーナス払いを増やしても、同じ契約期間と仕様であれば支払総額そのものが安くなるわけではない点です。
たとえば7年契約では、ボーナス加算なしなら月額65,890円です。一方、月額38,390円のプランでは、年2回165,000円を追加で支払います。月額表示は27,500円下がりますが、7年間の総支払額はどちらも5,534,760円になります。
「月額38,390円」だけで家計を組まないでください。
ボーナス月には通常月額に加えて165,000円が必要です。ボーナスに頼らず支払いたい方は、月額65,890円を基準に考えた方が安全です。
掲載料金は変更される可能性があります。申し込み前には、必ずKINTOのランドクルーザーFJ公式ページで最新の見積もりを確認してください。
月額料金に含まれる費用
KINTOの月額利用料には、車両代金だけでなく、登録諸費用、自動車税、自動車保険、車検費用、正規販売店でのメンテナンス、所定の消耗品交換、故障修理などが含まれます。
購入した場合は、これらを車両価格とは別に支払います。つまり、KINTOの総額5,534,760円と、FJの車両本体価格4,500,100円をそのまま比べて「KINTOは約103万円高い」と断定するのは正確ではありません。
購入側にも、登録諸費用、自動車税、任意保険、車検、点検、オイルやタイヤなどの費用が発生するからです。さらにローンを利用すれば、金利や分割払手数料も加わります。
| 主な費用 | KINTO | 通常購入 |
|---|---|---|
| 車両代金 | 月額に含む | 現金またはローンで支払う |
| 登録諸費用 | 月額に含む | 購入時に別途必要 |
| 自動車税 | 月額に含む | 毎年支払う |
| 任意保険 | 所定の保険を含む | 自分で契約する |
| 車検・点検 | 所定範囲を含む | その都度支払う |
| 売却時の代金 | 受け取れない | 所有者が受け取れる |
正しく比較するなら、購入側は「車両本体+諸費用+金利+7年間の保険・税金・車検・整備費-7年後の売却価格」で考えます。
なお、KINTOの月額にガソリン代、駐車場代、高速道路料金、洗車代などの日常的な利用費がすべて含まれるわけではありません。スタッドレスタイヤや一部の用品、契約範囲外の整備なども別途負担になる可能性があります。
購入でもKINTOでも必要になる費用は比較から外し、片方にだけ発生する費用を比べると分かりやすくなります。たとえば自宅駐車場代やガソリン代は、どの支払い方法を選んでも基本的に必要なので、KINTOと購入の優劣を決める差額にはなりにくいです。
ここまで計算して初めて、KINTOと購入の実質的な差が見えてきます。ただし、保険料や売却価格は人によって大きく変わるため、一律の正解はありません。
走行距離と返却条件
KINTOには月ごとの厳しい走行上限があるわけではありませんが、契約全体の基準走行距離として「1,500km×利用月数」が設定されています。
3年契約なら54,000km、5年契約なら90,000km、7年契約なら126,000kmが基準です。月に1,500kmを超えた月があっても、返却時の総走行距離が基準内であれば、走行距離の超過精算はありません。
基準を超えた場合、ランドクルーザーFJのような電気自動車ではないトヨタ車は、超過分1kmにつき11円の追加精算が案内されています。
たとえば7年で136,000km走った場合、基準の126,000kmを10,000km超えるため、走行距離だけで110,000円の追加精算になる計算です。
また、返却時に通常使用の範囲を超える傷やへこみ、改造、部品の欠品などがあれば、原状回復費用が発生する可能性があります。
年間走行距離が18,000km以内なら、基準上は収まりやすい設計です。ただし、毎日の長距離通勤や頻繁な遠出で年間2万km以上走る方は、購入や走行距離条件の異なるリースも比較した方がよいでしょう。
購入・ローン・残クレ比較
ランドクルーザーFJの支払い方法を決めるときは、KINTOだけでなく、現金購入、通常ローン、残クレ、一般カーリースを横並びで見ることが大切です。
| 方法 | 初期費用 | 月額負担 | 満了後 | 主な注意点 |
|---|---|---|---|---|
| 現金購入 | 大きい | ローン返済なし | 保有・売却できる | 手元資金が減る |
| 通常ローン | 頭金次第 | 残クレより高め | 完済後も保有できる | 金利負担がある |
| 残クレ | 抑えやすい | 低く見せやすい | 返却・乗換・買上 | 最終回残価と返却条件 |
| KINTO | 0円プランあり | 諸費用込み | 返却・乗換・再契約 | 買い取り不可 |
| 一般リース | 抑えやすい | 定額化しやすい | 契約により異なる | 残価精算と解約条件 |
同じ「月5万円」でも、保険や税金が別なのか、ボーナス払いがあるのか、最後に数百万円の残価が残るのかで意味がまったく違います。
現金購入と通常ローン
現金購入は金利がかからず、支払総額を最も把握しやすい方法です。購入後は走行距離や返却時の傷を契約上気にする必要がなく、カスタムや売却も自由に行えます。
ただし、FJの車両本体だけで4,500,100円です。オプション、登録諸費用、保険、盗難対策まで含めると、まとまった現金が必要になります。
通常ローンは、車両価格から頭金を引いた金額を分割で支払う方法です。支払回数や頭金を調整しやすく、残クレのように大きな残価を最後へ据え置かないため、完済までの道筋が分かりやすいのがメリットです。
その代わり、残クレより月々の支払いは高くなりやすく、借入期間が長いほど金利負担も増えます。販売店ローンだけでなく、銀行のマイカーローンも比較すると、金利差が出ることがあります。
ローン金利、審査、繰り上げ返済の条件は金融機関や販売会社で異なります。正確な総支払額は、同じ頭金と同じ返済期間で見積もりを取り、比較してください。
頭金を多くすれば月々の返済と利息負担は抑えやすくなりますが、生活防衛資金まで車へ入れてしまうのはおすすめできません。FJを買ったあとには、自動車保険、盗難対策、タイヤ、コーティングなど、想定外にまとまった出費が続く可能性があります。
月々の返済が可能かだけでなく、購入後も十分な現金を手元に残せるかを確認してください。車は買えたけれど、旅行にも行けず、毎月の生活が苦しい。これではせっかくのFJを楽しめませんよね。
残クレと残価設定の注意点
残クレは、数年後の想定下取り価格である「残価」を最終回に据え置き、残りの金額を分割で支払う仕組みです。
たとえば車両価格の一部を最終回へ回すため、通常ローンより毎月の支払いを抑えやすくなります。FJに早く乗りたいけれど、毎月の負担を抑えたい方には魅力的に見えるでしょう。
ただし、残クレの月額が安いのは、支払いが消えたのではなく、最後へ移動したからです。
契約満了時には、一般的に「新しい車へ乗り換える」「車を返却する」「残価を一括または再クレジットで支払って買い取る」から選びます。
返却や乗り換えを選ぶ場合でも、事故修復歴、違法改造、契約で定めた走行距離、車両状態などの残価保証条件を外れると、追加精算が必要になる可能性があります。
さらに、残価部分にも分割払手数料がかかる契約では、通常ローンより総支払額が高くなることがあります。残価を再ローンにすれば、支払い期間がさらに長くなり、最初に見た月額との差が大きくなりやすいです。
残クレが悪い支払い方法というわけではありません。3年後や5年後に確実に乗り換える予定があり、走行距離も少なく、車をきれいに使える方には合理的です。
ただし、「月額が安いから」という理由だけで選び、満了時にそのまま乗り続けたくなった場合は、最後の残価をどう払うかで悩みやすくなります。契約時点で、返却するつもりなのか、買い取る可能性があるのかまで考えておきましょう。
残クレを検討するときは、月々の支払額だけでなく、最終回の残価、金利、総支払額、返却条件、走行距離、買い取り時の再ローン条件まで書面で確認してください。
一般カーリースとの違い
一般的なカーリースも、車両を購入するのではなく、契約期間中に月額料金で利用する仕組みです。
KINTOとの大きな違いは、任意保険が標準で含まれるか、メンテナンス範囲、契約満了時の選択肢、残価精算の方式などが会社やプランごとに大きく異なることです。
カーリースには、契約終了時の市場価格と設定残価の差を精算する可能性がある「オープンエンド方式」と、原則として残価差額を利用者が精算しない「クローズドエンド方式」があります。
「月額がKINTOより安い」と感じても、任意保険、タイヤ交換、消耗品、車検、故障修理が別料金なら、実際の負担は逆転するかもしれません。
また、FJ自体を取り扱っているか、納期を確保できるかも会社によって違います。見積もりを比較するときは、必ず同じ契約年数、同じボーナス払い、同じメンテナンス範囲で揃えてください。
「車がもらえるリース」と表示されているプランでは、契約満了後に車を受け取れる代わりに、契約期間が長く、総支払額も大きくなることがあります。途中でFJを手放したくなっても、残りのリース料をまとめて請求される契約もあるため注意が必要です。
広告の月額だけでなく、頭金、ボーナス払い、契約年数、満了時の費用、名義、途中解約、走行距離、原状回復を一つずつ確認してください。小さな文字に大事な条件が固まっているのが、車の月額サービスの少し怖いところです。
KINTO以外のカーリースも比べたい場合は、国産車・輸入車を幅広く扱うオリコで乗ーるのような定額カーリースもあります。取り扱い車種や契約条件は時期によって変わるため、ランドクルーザーFJを選べるかは公式サイトで確認してください。
KINTOのメリットと注意点
KINTOの一番のメリットは、車に必要な費用をまとめて定額化できることです。
急な税金や車検費用を気にせず、毎月の支出を把握しやすいのは大きな安心感があります。FJの購入枠が限られている時期に、KINTO独自の受付枠から申し込める点も見逃せません。
一方で、契約の自由度は購入より低くなります。車を返却する前提なので、長期所有やリセール、自由なカスタムを重視する方には向きにくいです。
| 重視すること | 向きやすい方法 | 理由 |
|---|---|---|
| 初期費用を抑えたい | KINTO・リース | 頭金0円のプランを選びやすい |
| 維持費を定額化したい | KINTO | 保険や税金、整備をまとめやすい |
| 長く所有したい | 現金・通常ローン | 満了や返却を気にせず乗れる |
| 数年で乗り換えたい | 残クレ・KINTO | 乗り換えを前提に計画しやすい |
| 売却益を受け取りたい | 現金・通常ローン | 自分で売却先と時期を選べる |
| 自由にカスタムしたい | 購入 | 返却時の原状回復を気にしにくい |
迷ったときは、3年、5年、7年のどこで車を手放す可能性があるかを考えてください。保有期間が短いほどKINTOや残クレを比較しやすく、10年近く乗るつもりなら購入の方が考えやすくなります。
途中解約と買い取り不可
KINTOの初期費用フリープランは、原則として中途解約金が発生します。生活環境が変わってFJが不要になっても、いつでも無料で返せるわけではありません。
解約金フリープランは、契約時に月額5カ月分相当の申込金を支払うことで、中途解約金なしで解約できます。ランドクルーザーFJでは、3年契約の月額65,010円、申込金366,190円という料金例が案内されています。
ただし、中途解約金が0円でも、未払い利用料や車両状態による原状回復費用、走行距離超過分まで必ず0円になるとは限りません。
そして最も重要なのが、KINTOでは契約期間中も契約満了時も車両を買い取れないことです。
7年間で総額5,534,760円を支払っても、そのFJが自分の所有物として残るわけではありません。契約満了後は、返却、別の車への乗り換え、条件が合えば再契約などを選ぶ形になります。
購入なら、7年後にFJを売って売却代金を受け取れます。KINTOはその代わりに、保険、税金、整備、故障リスクなどを月額へまとめるサービスだと考えると分かりやすいです。
◆ハルのワンポイントアドバイス
「7年払ったのだから最後にもらえる」と思っていると、かなり大きな勘違いになります。KINTOはFJを買う方法ではなく、必要な費用をまとめてFJを利用する方法ですよ。
ランドクルーザーFJのよくある質問
Q1. ランドクルーザーFJはKINTOで申し込めますか?
A. 2026年7月12日時点では申し込み受付中で、受付期限は2026年8月24日午前9時までと案内されています。ただし、予定より早く終了する可能性があります。受付状況や納期は変わるため、正確な情報はKINTO公式サイトをご確認ください。
Q2. KINTOの月額38,390円だけで乗れますか?
A. 月額38,390円は、7年契約で年2回165,000円のボーナス月加算を設定した場合の最安料金です。ボーナス加算なしの7年契約は月額65,890円で、どちらも同条件なら総支払額は5,534,760円です。オプション追加などで料金は変わります。
Q3. KINTO満了後にFJを買い取れますか?
A. 買い取れません。KINTOでは契約期間中も契約満了時も車両の買い取りはできません。FJを自分の所有物として長く乗りたい方や、将来売却したい方は、現金購入やローン購入を検討した方が合っています。
Q4. 残クレとKINTOはどちらが安いですか?
A. 金利、残価、保険料、契約年数、走行距離、車両の売却価格によって変わるため、一律には決められません。残クレは月額を抑えやすい一方、最終回に残価が残ります。KINTOは保険や税金、整備費を含みますが、車は自分のものになりません。同じ期間の総支払額で比較してください。
Q5. FJを長く乗るならどの方法がおすすめですか?
A. 7年以上乗り続けたい、自由にカスタムしたい、最後に売却したい方は購入が向いています。数年ごとに乗り換えたい、保険や整備を定額化したい、初期費用を抑えたい方はKINTOが候補です。最終的な判断は、販売店、KINTO、金融機関から正式な見積もりを取り、契約条件を確認したうえで行ってください。
ランドクルーザーFJの支払いまとめ
ランドクルーザーFJは、KINTOなら最安条件で月額38,390円から利用できます。
ただし、これは7年契約、年2回165,000円のボーナス月加算を設定した条件です。7年間の総支払額は5,534,760円であり、月額表示だけを見て判断してはいけません。
KINTOの大きな魅力は、車両代、登録諸費用、税金、自動車保険、車検、メンテナンスなどを定額にまとめられることです。初期費用を抑えたい方や、車にかかる支出を分かりやすくしたい方には合っています。
一方で、契約満了後もFJを買い取れず、走行距離や返却時の車両状態にも条件があります。将来のリセールを受け取りたい方、長く所有したい方、自由にカスタムしたい方は、現金購入や通常ローンの方が満足しやすいでしょう。
残クレは月額を抑えやすいですが、最終回の残価と返却条件を含めて判断する必要があります。一般カーリースも、任意保険やメンテナンスの範囲、残価精算、中途解約の条件を確認してください。
私の結論は、短期から中期で費用管理の楽さを優先するならKINTO、長期所有とリセールを重視するなら購入です。
あなたが欲しいのは、「月々安くFJに乗ること」でしょうか。それとも、「自分のFJを長く所有すること」でしょうか。
ここが決まれば、選ぶべき支払い方法はかなり見えやすくなります。
料金、金利、納期、受け付け状況、残価、保険条件は変更される可能性があります。正確な情報は公式サイトと販売店で確認し、ローンやリースの最終的な判断は販売店、金融機関などの専門家へ相談してください。