こんにちは、ランクル完全ガイドのハルです。
「ランクルを残クレで買うと月々いくらになるの?」「月額が安くても、最後に大きなお金が残るなら怖い」「リセールが高いランクルなら残クレは得なの?」と気になっている方も多いですよね。
残クレは、ランドクルーザーのように車両価格が高い車でも、契約中の月々の支払いを抑えやすい方法です。
しかし、月額だけで判断すると、金利、ボーナス払い、最終回の残価、走行距離、傷や修復歴の精算を見落とすかもしれません。
そこでこの記事では、150プラドに乗っている私が、ランクルの残クレの仕組みから、月額の見方、メリット、注意点、通常ローンやKINTOとの違いまで、できるだけ分かりやすく解説します。
記事のポイント
- ランクルの残クレの仕組みと月額の見方
- 金利と最終回残価を含めた総支払額
- 走行距離や傷で精算が発生する条件
- 通常ローンやKINTOとの選び分け

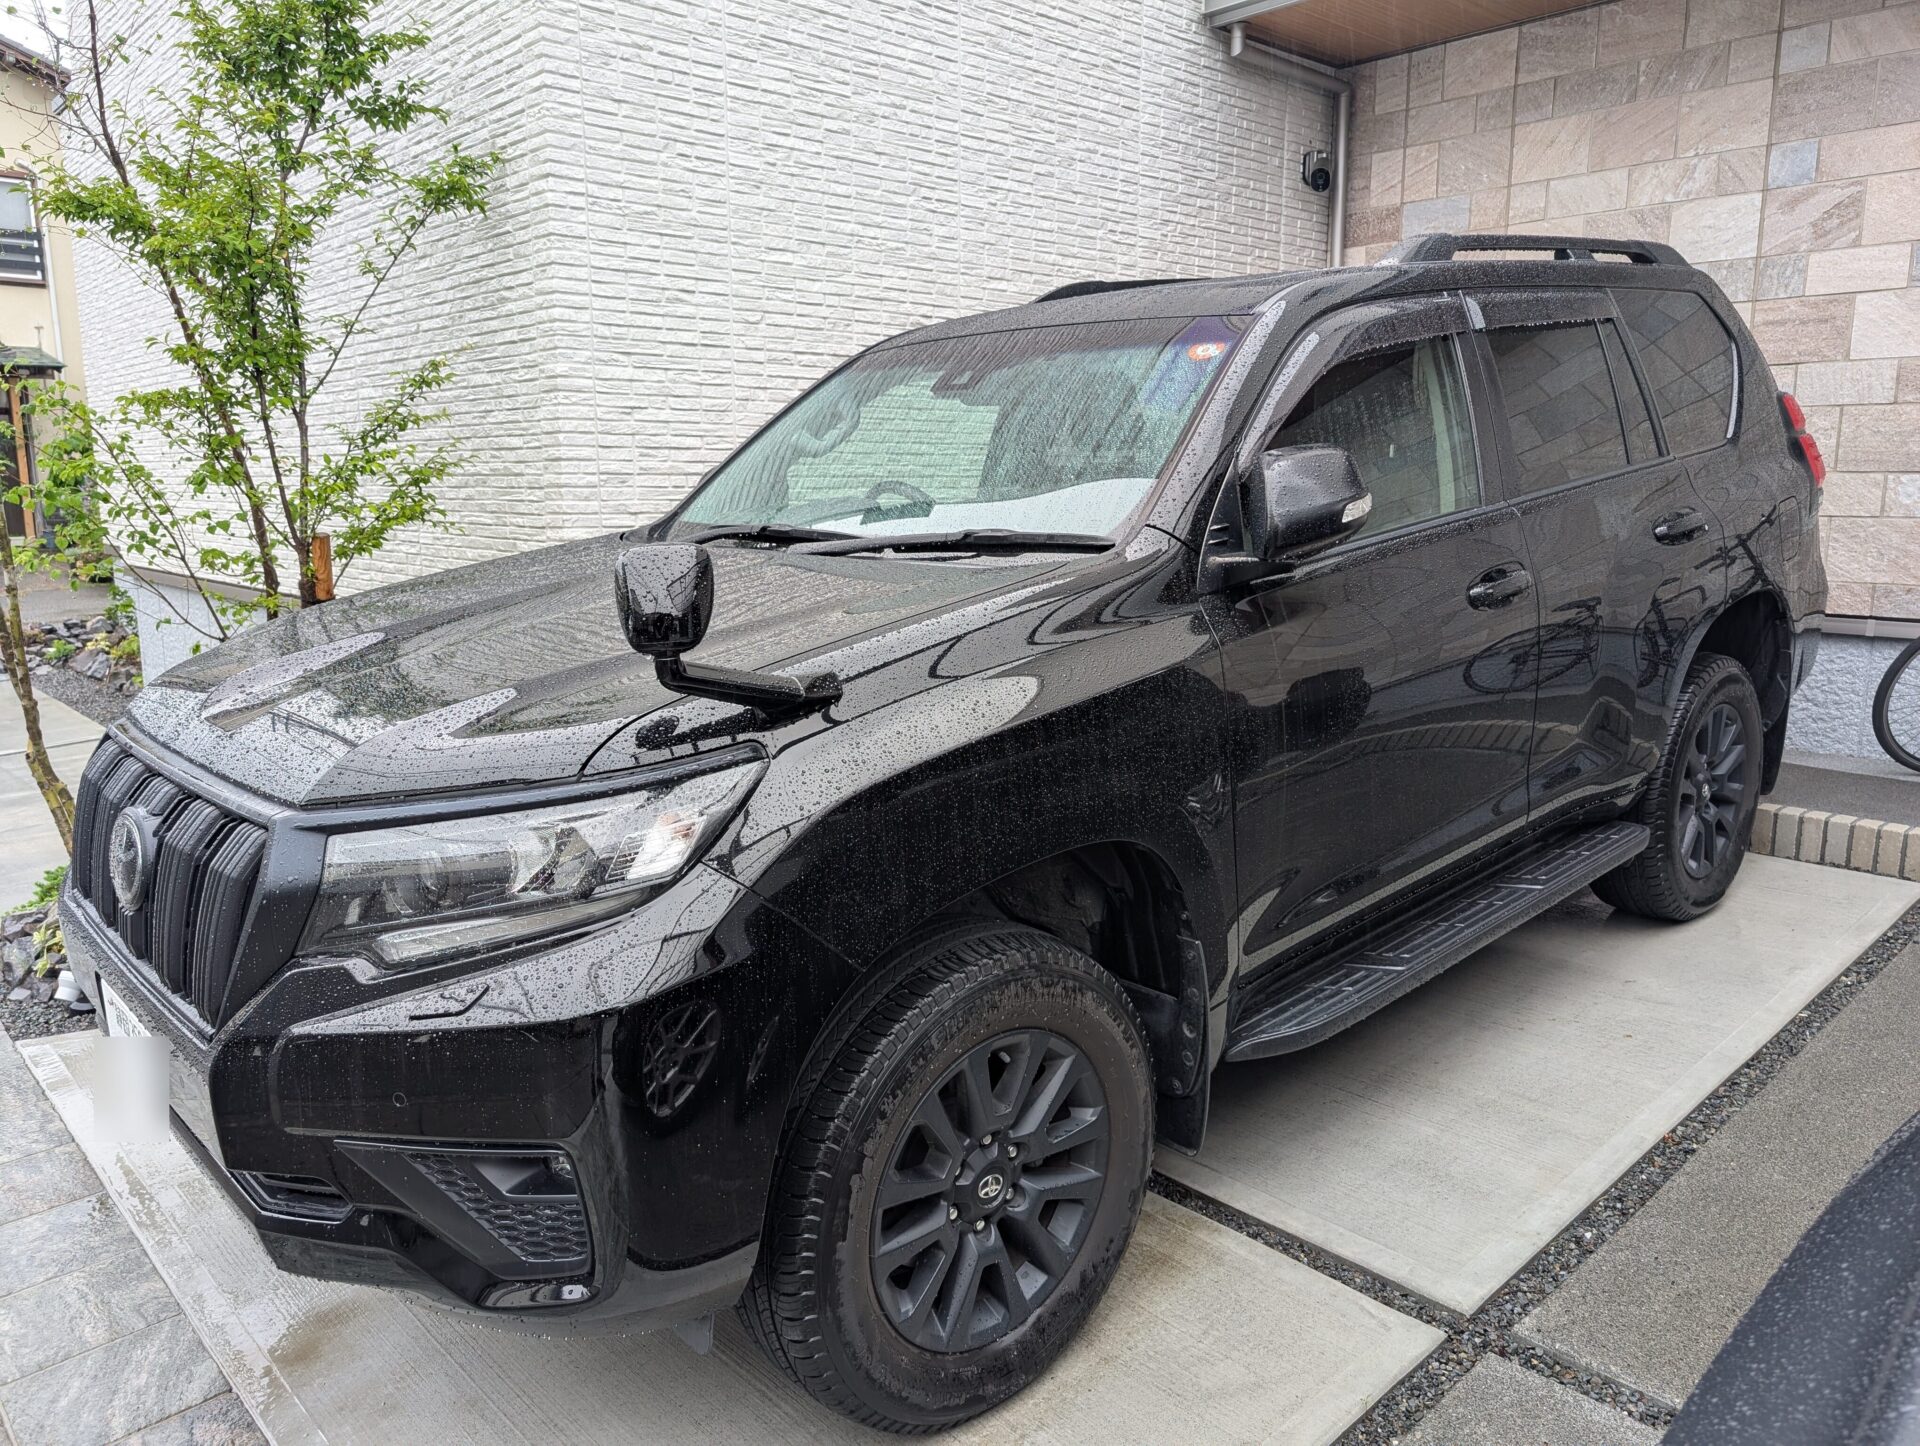
ランドクルーザープラド150マットブラックエディションの正面外観
ランクルの残クレの仕組みと月額
まずは、残クレがどのような支払い方法なのかを確認しましょう。
KINTO以外のカーリースも比べたいなら、国産車の新車リースを扱う定額ニコノリパック(ニコノリ) で、希望車種の月額見積もりを取っておく方法もあります。頭金0円で、税金や車検などの維持費を月額にまとめられるプランです。
残クレは「月々が安いローン」ではなく、数年後に残ると予想した車両価値を最終回へ据え置くローンです。
この仕組みを理解すると、広告や見積書に書かれた月額を見ても、どこを確認すべきかが分かるようになります。
残価設定型プランの仕組み
残クレは、正式には残価設定型クレジットや残価設定型プランなどと呼ばれます。
車両本体価格やオプション代などのうち、契約満了時に残ると見込まれる金額を「残価」として最終回に据え置き、それ以外の金額と分割払手数料を契約期間中に支払う仕組みです。
トヨタの案内では、契約満了時に「同じ販売店で新しい車へ乗り換える」「車を返却する」「残価を支払って買い上げる」という3つの選択肢が用意されています。
| 満了時の選択 | 残価の扱い | 主な確認点 |
|---|---|---|
| 新しい車へ乗り換え | 条件を満たせば原則支払い不要 | 同じ販売店への返却条件 |
| 車を返却 | 条件を満たせば原則支払い不要 | 走行距離、傷、修復歴、改造 |
| 車を買い上げ | 一括精算または再クレジット | 最終回残価と再審査、追加手数料 |
ここで大切なのは、返却を選べばどのような状態でも残価が消えるわけではないことです。
トヨタ公式の残価設定型プランでは、損傷や事故修復歴がないこと、違法改造やレース使用がないこと、販売店が定める走行距離を超えていないことなどが残価保証の条件として示されています。
なお、対象車種、支払回数、残価、金利、残価保証の有無は販売店によって異なります。
そのため、ランクル250、300、70、FJのすべてで、同じ条件の残クレを必ず利用できるとは限りません。
正確な情報は、トヨタ公式の残価設定型プランと、購入予定の販売店で確認してください。
月々の支払額が安く見える理由
残クレの月額が通常ローンより安く見えやすい理由は、車両代金のすべてを契約期間中に返済しないからです。
例えば、車両やオプションなどの対象額が650万円、頭金が100万円、最終回に据え置く残価が350万円だとします。
単純化すると、契約期間中に返済する元金は「650万円-100万円-350万円=200万円」です。
仮に最終回を除く59回で均等に割れば、金利を含めない元金部分は月約3万3,900円になります。
ただし、実際の見積りには分割払手数料、初回支払額、ボーナス加算、登録諸費用、税金、付属品などが関係します。
月3万円台という表示だけで判断しないでください。
頭金を多く入れていたり、年2回のボーナス払いを大きく設定していたり、最終回に数百万円を残していたりすると、通常月だけを低く見せられます。
私は、残クレの見積りを見るときに、通常月額より先に次の4項目を確認するのが良いと思っています。
- 購入時に必要な頭金と諸費用
- 通常月とボーナス月を合わせた年間支払額
- 契約満了時に残る最終回支払額
- 分割払手数料を含む支払総額
月額は家計への入り口ですが、得か損かを決めるのは出口まで含めた総額です。
残価率とリセールの違い
ランクルは中古車市場で人気が高く、一般的な車より値落ちしにくい傾向があります。
だからこそ「リセールが高いランクルなら、残クレも必ず得だろう」と考えたくなりますよね。
しかし、契約書の設定残価と、満了時の実際の買取相場は同じものではありません。
設定残価は、契約時に販売店や信販会社が定める保証額です。
一方のリセールは、数年後の中古車需要、海外需要、為替、輸出規制、グレード、ボディカラー、走行距離、車両状態などで変化する実際の売却価値。
仮に市場の査定額が設定残価より高ければ、返却だけで終わらせるより、査定額と一括返済額を比べた方が有利になる可能性があります。
反対に相場が大きく下がっても、残価保証条件を満たして返却できる契約なら、設定残価が下支えになることがあります。
◆ハルのワンポイントアドバイス
ランクルは売却価格が高くなりやすい車ですが、未来の相場は誰にも確約できません。残価率の高さだけで飛びつかず、満了時に「返却するのか、買い上げるのか、売却を検討するのか」まで想像しておくと、かなり判断しやすくなりますよ。
ランクルの月額は一律ではない
「ランクルの残クレは月々いくらですか?」という疑問に、全車共通の金額で答えることはできません。
ランドクルーザー300、250、70、FJでは車両価格も残価も異なりますし、同じ車種でもグレード、エンジン、オプション、頭金、契約年数、金利、ボーナス払いで月額が変わるからです。
| 月額を変える項目 | 月額への影響 | 見落としやすい点 |
|---|---|---|
| 車両・オプション価格 | 高いほど上がりやすい | 諸費用が別払いの場合がある |
| 頭金 | 多いほど下がりやすい | 手元資金が減る |
| 設定残価 | 高いほど契約中は下がりやすい | 最終回の金額は大きくなる |
| 契約期間 | 長いほど月額は下がりやすい | 手数料総額が増える場合がある |
| 金利 | 高いほど上がる | 据え置いた残価にも手数料がかかる |
| ボーナス払い | 通常月を下げられる | 年間総額は変わらない場合が多い |
見積りを比較するときは、条件をそろえることが欠かせません。
片方は頭金100万円、もう片方は頭金0円では、月額だけを比べても意味がないですよね。
そこで、販売店には「頭金なし」「ボーナス払いなし」「同じ契約年数」で残クレと通常ローンの両方を作ってもらい、そのあとで自分に合う頭金を調整する方法がおすすめです。
トヨタ公式の見積りシミュレーションも参考になりますが、販売店ごとの金利や残価を反映した最終条件は店頭見積りで確認しましょう。
残クレの見積りで見る項目
販売店から見積書を受け取ったら、営業担当者の説明を聞くだけで終わらせず、数字を自分でも追ってみましょう。
最初に見るのは、車両本体価格ではなく、メーカーオプション、販売店装着品、税金、登録諸費用などを含めた購入時の総額です。
次に、頭金を引いた割賦元金、実質年率、分割払手数料、初回支払額、通常月額、ボーナス加算額、最終回支払額を確認します。
| 見積書の項目 | 確認する理由 |
|---|---|
| 現金販売価格 | 車両と用品を含む出発点を知るため |
| 頭金 | 月額を下げるために先払いする金額を知るため |
| 実質年率 | 別のローンと手数料負担を比べるため |
| 分割払手数料 | ローン利用で増える総額を知るため |
| ボーナス加算 | 通常月だけでは見えない年間負担を知るため |
| 最終回支払額 | 買い上げ時に必要な大口資金を知るため |
できれば同じ車、同じ頭金、同じ契約期間で、残クレと通常ローンの見積りを横に並べてください。
さらに、頭金0円と希望する頭金の2通りを作ってもらうと、頭金を入れる効果も見えます。
見積書の「月々のお支払い」だけを丸で囲むのではなく、支払総額と最終回支払額にも同じ大きさの丸を付けるくらいの意識がちょうどいいですよ。
最終回に選べる3つの方法
残クレの満了時には、乗り換え、返却、買い上げの3つから選ぶのが基本です。
同じ販売店で乗り換える
車を購入した販売店へ返却し、次の車へ乗り換える方法です。
残価保証条件を満たしていれば、据え置いた最終回分は原則として支払わずに済みます。
数年ごとに新しいランクルや別のトヨタ車へ乗り換えたい方には分かりやすい選択です。
ただし、次に欲しい車が受注停止中だったり、抽選や長納期になったりすると、満了時期と納車時期が合わない可能性があります。
車を返却する
次の車を購入せず、残クレの車だけを返却する方法です。
転勤、家族構成の変化、駐車場事情などで車が不要になったときにも選べます。
一方、走行距離超過や大きな損傷などがあれば精算金が発生する場合があるため、返却前に契約条件を確認してください。
残価を支払って買い上げる
気に入ったランクルに乗り続けたい場合は、最終回残価を一括で精算するか、条件を満たせば再クレジットを組んで買い上げます。
ここで注意したいのが、最初から長く乗るつもりだった場合です。
トヨタ公式も、最終回残価を含めて買い上げる場合、一般的なクレジットの方が支払合計額を抑えられる場合があると案内しています。
再クレジットには新たな審査や分割払手数料が関係するため、「最後はまたローンにすればいい」と軽く考えない方が安全です。
残クレの審査と年収の考え方
残クレも自動車ローンなので、申し込み時には審査があります。
審査基準は公表されておらず、年収だけで合否が決まるわけではありません。
一般的には、勤務状況、勤続年数、他の借り入れ、毎月の返済負担、信用情報、頭金などを含めて判断されます。
したがって「年収○万円ならランクル250に通る」「年収○万円なら300は余裕」と一律に断定することはできません。
むしろ重要なのは、審査に通るかより、契約後も無理なく支払えるかです。
家計では月額ではなく年間負担で確認しましょう。
通常月の支払い、ボーナス加算、自動車税、任意保険、燃料代、駐車場代、タイヤ、車検、メンテナンス、盗難対策まで含めて考える必要があります。
ランドクルーザーは車両価格だけでなく、燃料、タイヤ、保険、防犯にもお金がかかりやすい車です。
残クレで月額が下がった分を、維持費や緊急予備資金として残せるなら意味があります。
しかし、月額が下がったから上位グレードや高額オプションを追加し、家計の余裕まで使い切るのはおすすめできません。
ランクルの残クレで後悔しない判断
残クレは悪い仕組みではありません。
ただし、支払額を後ろへ送ることで月々を軽くする方法なので、使い方によって満足度が大きく変わります。
ここからは、ランクルならではのリセールやカスタムも踏まえ、契約前に確認したい注意点と選び分けを解説します。
ランクルを残クレで買うメリット
最大のメリットは、通常ローンより契約期間中の月々の負担を抑えやすいことです。
ランクル250や300のように車両価格が高いモデルでは、残価を大きく据え置くことで、家計から毎月出ていく金額を調整しやすくなります。
また、数年ごとに新車へ乗り換えたい方にとって、満了時の選択肢が最初から用意されているのも便利です。
家族が増えるかもしれない、転勤で車が不要になるかもしれない、将来は大きな300から扱いやすいモデルへ変えたいなど、生活の変化に対応しやすいでしょう。
さらに、残価保証条件を満たして返却できる契約なら、中古車相場が予想より下がったときの不安を抑えられる場合があります。
残クレは、数年後に返却または乗り換える可能性が高く、契約条件の範囲内で丁寧に乗れる方に向きやすい支払い方法です。
手元資金をすべて車へ入れず、住宅費、教育費、事業資金、生活防衛資金などを残したい方にも選択肢になります。
ただし、手元に残したお金を何となく使ってしまうなら、残クレのメリットは薄くなります。
金利と総支払額の注意点
残クレで最も見落としやすいのが、据え置いた残価にも分割払手数料がかかることです。
契約中に返している元金が少なく見えても、最終回へ送った数百万円が無料で置かれているわけではありません。
そのため、満了時に買い上げる前提で比べると、通常ローンより支払総額が大きくなる場合があります。
| 確認項目 | 残クレ | 通常ローン |
|---|---|---|
| 契約中の月額 | 抑えやすい | 残クレより高くなりやすい |
| 最終回の大口支払い | 残価が残る | 通常は残らない |
| 据え置き部分の手数料 | 残価にもかかる | 据え置き部分がない |
| 完済後の所有 | 買い上げ手続きが必要 | 完済後に所有権解除 |
| 総額の比較 | 返却か買い上げかで変わる | 比較しやすい |
比較するときは、残クレの「最終回を除いた支払総額」ではなく、買い上げた場合の残価まで含めた総額を見てください。
さらに、再クレジットを使う可能性があるなら、その期間と手数料も想定しておきましょう。
数字が多くて面倒に感じるかもしれません。
でも、ここを飛ばすと、月々は安かったのに最後まで払うと高かった、という残クレの典型的な後悔につながります。
走行距離と傷の精算条件
返却や乗り換えで残価保証を受けるには、契約で定められた車両状態を守る必要があります。
代表的な条件は、走行距離、損傷、事故修復歴、違法改造、レース使用などです。
特に注意したいのが走行距離。
通勤距離が長い方、旅行やキャンプで遠出が多い方、家族の送迎で毎日使う方は、契約前に年間走行距離を計算してください。
例えば月1,000kmなら年間約12,000km、5年で約60,000kmです。
販売店の上限が自分の使い方より少なければ、満了時に追加精算が発生する可能性があります。
また、ランクルはアウトドアや悪路走行にも使いたくなる車です。
しかし、下回りの損傷、ボディの大きなへこみ、ホイールの傷、内装の破損などが査定へ影響することがあります。
「普通に使って付く小傷ならすべて無料」と決めつけないでください。
許容範囲や精算方法は契約ごとに異なるため、返却基準を書面で確認し、分からない表現は契約前に販売店へ質問しましょう。
私はランクルを家族で使っていますが、大きな車は狭い駐車場でドアやホイールを傷つけるリスクもあります。
返却前提なら、車両保険の補償内容や免責金額まで確認しておくと安心です。
カスタムと途中売却の注意点
ランクルの楽しみの一つが、タイヤ、ホイール、リフトアップ、ルーフラック、内装用品などのカスタムです。
しかし、残クレで返却する可能性があるなら、自由に改造できるとは限りません。
トヨタの残価保証条件には違法改造をしないことが含まれていますし、合法的なカスタムでも純正状態への復元を求められる場合があります。
純正オプションや販売店装着品なら問題になりにくいケースもありますが、判断は販売店によって異なります。
カスタム予定がある方は、パーツを買う前ではなく、残クレを契約する前に確認してください。

ランドクルーザープラド150のステアリングとメーターパネル
また、契約途中で売却したくなった場合、残クレを一方的にやめてそのまま他社へ売ることはできません。
一般的なディーラーローンでは、完済まで販売会社や信販会社が所有者になっているため、早期完済して所有権解除を行う手続きが必要です。
買取査定額が早期完済額を上回れば差額が残る可能性がありますが、下回れば不足分を自分で用意しなければなりません。
途中売却や乗り換えを考えたときは、まず信販会社または販売店に早期完済額を確認し、そのあとで複数の査定額と比べるのが基本です。
売却時の手取りを比べる方法は、ランクル買取業者おすすめ比較|一括査定と専門店はどちらが高い?で詳しく解説しています。
通常ローンやKINTOとの違い
ランクルの支払い方法は、残クレだけではありません。
現金購入、銀行や販売店の通常ローン、残クレ、KINTOなどを、月額ではなく「所有」「総額」「自由度」「維持費の管理」で比べる必要があります。
走行距離が少ない人は、距離で支払うマイカーリース「エンキロ」 のように、走った距離に応じて月額が決まるカーリースも比べておくと、支払い方の選択肢が広がります。
| 方法 | 月々の特徴 | 満了・完済後 | 向きやすい人 |
|---|---|---|---|
| 現金購入 | ローン返済なし | 自由に保有・売却 | 手元資金に余裕がある人 |
| 通常ローン | 残クレより高めになりやすい | 完済後も所有 | 長く乗りたい人 |
| 残クレ | 契約中は抑えやすい | 返却・乗換・買上 | 数年で見直したい人 |
| KINTO | 税金や保険などを含む定額 | 原則返却 | 費用管理をまとめたい人 |
通常ローンは、月々の支払いが残クレより高くなりやすい一方、最終回に大きな残価を残さず、長く乗る計画を立てやすい方法です。
銀行のマイカーローンは金利が低い場合がありますが、審査、融資手続き、所有権、繰上返済条件は金融機関ごとに異なります。
KINTOは、車両代、登録諸費用、自動車税、所定の任意保険、車検、メンテナンスなどを月額に含められる定額サービスです。
ただし、契約満了時に車を買い取れないプランが基本で、走行距離や原状回復などの条件があります。
ランドクルーザーFJについては、ランドクルーザーFJのKINTOと購入の比較で、月額に含まれる費用やボーナス払いまで詳しく解説しています。
同じ月5万円でも、残クレは税金や保険が別、KINTOは所定費用込みというように、中身が違います。
金額だけを横並びにせず、何が含まれていて、最後に車が手元へ残るのかを確認しましょう。
残クレやKINTO以外の選択肢として、オリコで乗ーるのような定額カーリースを比べる方法もあります。取り扱い車種や契約条件は時期によって変わるため、希望のランクルが対象かは公式サイトで確認してください。
残クレが向いている人
ランクルの残クレが向いているのは、3年や5年など一定期間で乗り換える可能性が高い方です。
年間走行距離が契約上限に収まり、車を丁寧に使い、大きなカスタムをする予定がない方も相性が良いでしょう。
また、月々の支払いを抑えた分を貯蓄や事業資金として残し、最終回に備えて計画的に管理できる方には合理的な選択になり得ます。
将来の家族構成や仕事が変わる可能性があり、数年後に返却、乗り換え、買い上げを選べる余地を残したい方にも便利です。
残クレを選びやすい条件
数年で乗り換える予定がある、走行距離が少なめ、純正に近い状態で乗る、月額だけでなく総額を確認できる、最終回資金を計画的に準備できる方です。
つまり、残クレは「高いランクルを無理して買うための魔法」ではなく、数年後の選択肢を残しながら資金配分を調整する道具と考えるのが自然です。
残クレが向かない人
反対に、最初から10年近く乗るつもりの方は、通常ローンや現金購入も含めて比べた方がよいでしょう。
買い上げ前提の残クレでは、据え置いた残価にも手数料がかかり、満了時に大きな精算が必要になるからです。
年間走行距離が多い方、キャンプや悪路でハードに使う方、大幅なカスタムを楽しみたい方も、返却条件が負担になるかもしれません。
ボーナス収入が不安定なのに、大きなボーナス払いを組んで月額を下げる方法もおすすめできません。
さらに、車の売却時期や売却先を自分で選び、ランクルの高いリセールをできるだけ活かしたい方は、所有権や早期完済手続きが分かりやすい方法を選んだ方が動きやすいでしょう。
◆ハルの本音
私はランクルを「所有して、好きな用品を付けて、乗りたいだけ乗る」楽しさも大きいと思っています。だから、長く乗りたい方やカスタムしたい方まで、月額が安いという理由だけで残クレを選ぶ必要はないかなと思います。
向いているか迷ったら、満了時に返却する確率を自分に問いかけてみてください。
「たぶん買い上げる」「手放したくない」と思うなら、通常ローンの総額も必ず確認しましょう。
ランクルの残クレに関するよくある質問
Q1. ランクルの残クレは月々いくらですか?
A. 車種、グレード、オプション、頭金、契約期間、設定残価、金利、ボーナス払いによって変わるため、一律の月額はありません。通常月が安くてもボーナス加算や最終回残価が大きい場合があります。頭金なし、ボーナス払いなし、同じ契約年数という条件で、残クレと通常ローンの見積りを販売店へ依頼してください。
Q2. 残クレでもランクルを最後に買い取れますか?
A. 契約満了時に最終回残価を一括精算するか、条件を満たして再クレジットを利用すれば買い上げられるのが一般的です。ただし、再クレジットには審査と追加の分割払手数料が関係します。買い上げる可能性が高い場合は、契約時点で通常ローンとの支払総額を比べてください。
Q3. 残クレ契約中のランクルは途中で売却できますか?
A. 早期完済の手続きを行い、残債を精算して所有権を解除すれば売却できる場合があります。ただし、勝手に売却できるわけではありません。まず販売店や信販会社へ早期完済額と必要書類を確認し、買取査定額との差額を比較してください。
Q4. 走行距離を超えると必ず追加料金がかかりますか?
A. 返却時に契約で定めた走行距離を超えていると、超過分や車両価値への影響に応じて精算金が発生する可能性があります。上限や計算方法は販売店や契約によって異なるため、契約書で確認してください。正確な条件は購入予定の販売店へご確認ください。
Q5. ランクルはリセールが高いので残クレが一番得ですか?
A. 必ず一番得とは言えません。設定残価と実際の買取相場は別で、金利、走行距離、車両状態、最終回の選択によって結果が変わります。返却前提なら残価保証が安心材料になり、長期保有や自由な売却を重視するなら通常ローンや現金購入が合う場合があります。
ランクルの残クレは総額で判断
ランクルの残クレは、車両価格の一部を残価として最終回へ据え置くことで、契約中の月々の支払いを抑えやすくする方法です。
数年ごとに乗り換えたい方、走行距離が少なめの方、純正に近い状態で丁寧に乗れる方には使いやすいでしょう。
一方で、月額が安いことと、支払総額が安いことは同じではありません。
据え置いた残価にも分割払手数料がかかり、買い上げる場合は最終回に大きな支払いが必要です。
また、返却時には走行距離、傷、事故修復歴、改造などの条件を満たす必要があります。
契約前には、残クレ、通常ローン、現金購入、KINTOを同じ条件で比較し、頭金、年間支払額、ボーナス加算、最終回残価、支払総額、維持費まで確認してください。
私の結論は、数年後に返却や乗り換えをする可能性が高いなら残クレは有力ですが、長く所有するつもりなら通常ローンも必ず比較すべきです。
ランクルは、買ったあとにも燃料、保険、タイヤ、メンテナンス、盗難対策などが必要な車です。
月々の返済をぎりぎりまで上げるのではなく、乗り始めてからも余裕を残せる買い方を選んでください。
本記事の金額例は仕組みを説明するための一般的な目安です。金利、残価、対象車種、契約期間、返却条件、受注状況は販売店や時期によって変わります。
正確な情報はトヨタ公式サイトと販売店で確認し、家計やローンに関する最終的な判断は、販売店、金融機関、ファイナンシャルプランナーなどの専門家へご相談ください。