
こんにちは、ランクル完全ガイドのハルです。
ランクル200を中古で買う直前になると、車両価格や燃費だけでなく、任意保険の金額も気になってきます。
とくに200系は中古でも車両価値が残っている個体があり、盗難への備えまで考えると「保険料はいくらになるのか」「車両保険はどこまで付けるのか」「盗難されたとき本当に対象になるのか」を契約前に確かめておきたいところです。
私は150系プラドに乗っていますが、ランクル系の保険は車名だけで金額を比べてもあまり意味がないと感じています。
年齢や等級、運転者の範囲、使用目的、年間走行距離、車両保険の条件などが変われば、同じランドクルーザー200でも見積額は変わるからです。
この記事では、特定の保険会社を「安い」と順位付けするのではなく、ランクル200の任意保険料を同じ条件で比べる方法と、車両保険・盗難補償で契約前に見る項目を中心に解説します。
補償内容や保険金の支払条件は商品・契約時期で異なるため、実際の契約では各社の最新約款、重要事項説明書、見積書を優先して確認してください。
記事のポイント
- ランクル200の任意保険料が変わる主な条件
- 車両保険金額と免責で確認したいポイント
- 盗難補償の対象と対象外を見分ける考え方
- 同じ補償条件で見積もりを比べる手順
ランクル200の保険料の決まり方
ランクル200の保険料を調べるとき、最初に押さえたいのは「200系だから年額いくら」と一つの数字では出せないことです。
車両側の条件だけでなく、契約する人と運転する人の条件が組み合わさって保険料が決まります。
車種だけでは金額は決まらない
任意保険の見積もりでは、車の型式、初度登録年月、使用目的、運転者の年齢条件、過去の事故歴に関係する等級など、複数の項目が使われます。
損害保険料率算出機構も、自動車保険参考純率では用途・車種、型式、年齢条件、過去の事故歴などによって区分を設けていると説明しています。
つまり、友人がランクル200で払っている金額を聞いても、そのまま自分の保険料の目安にはしにくいわけです。
20代で新規加入するケースと、長く無事故で契約を続けているケースでは条件が違いますし、本人だけが運転する契約と家族も運転する契約でも見積もりは変わります。
型式と年式も確認する
ランドクルーザー200は2007年から2021年まで販売された長寿モデルで、国内仕様でも前期・中期・後期があります。
購入候補の車検証で型式と初度登録年月を確認しておくと、見積もり入力で迷いにくくなります。
今回写真を提供してくれた北海道のM.Tさんの車は、2014年式のAXで型式はCBA-URJ202Wです。
同じ「ランクル200」という呼び方でも、逆輸入車や改造内容のある車では見積もりの扱いが同じとは限りません。
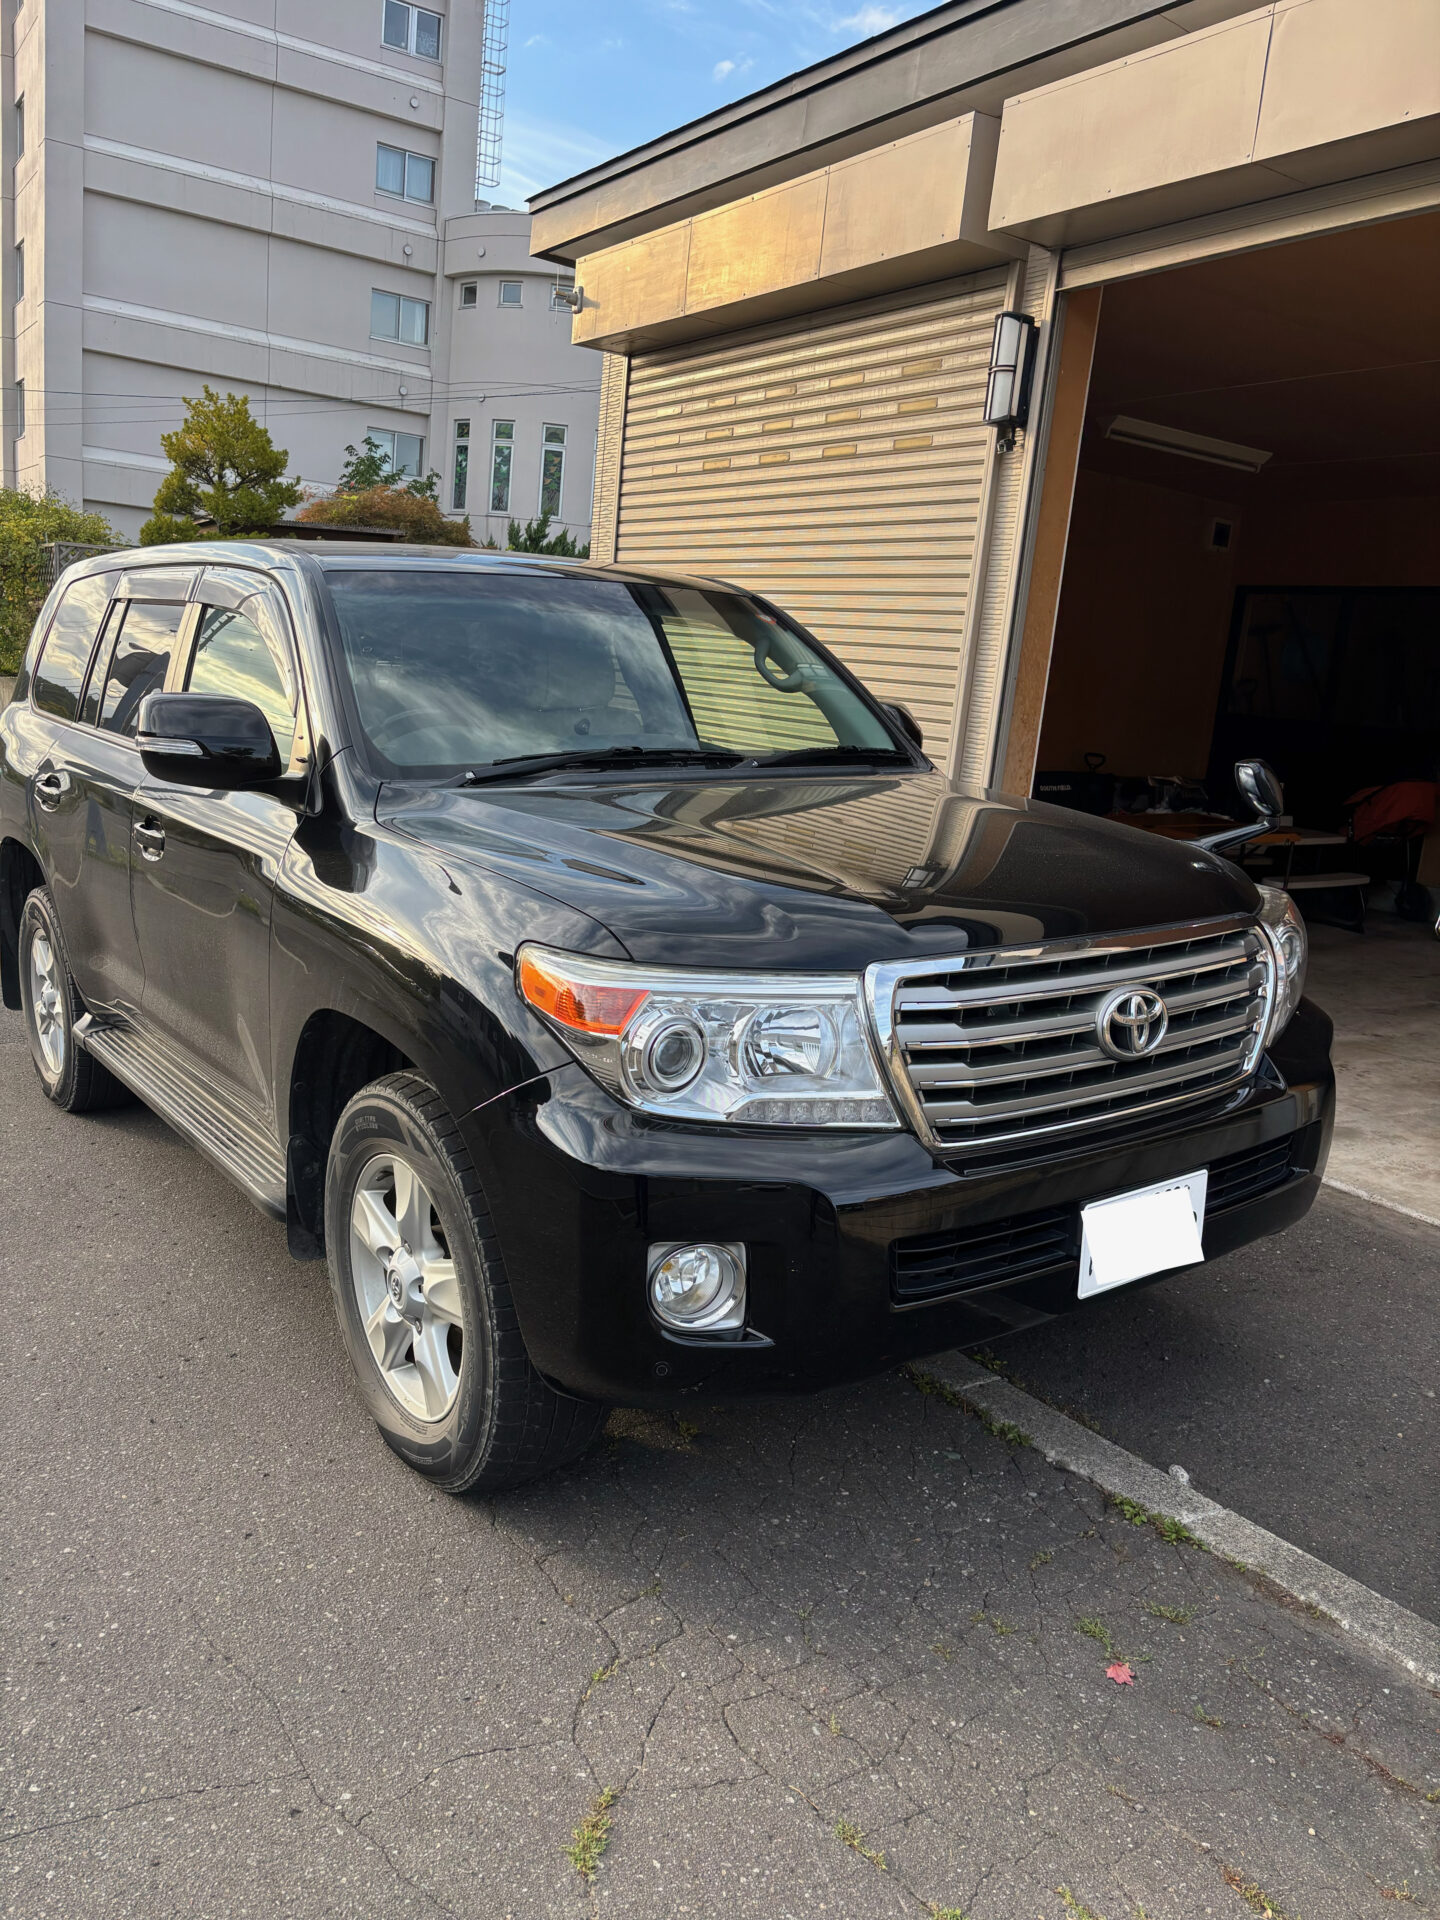
北海道で使われている2014年式ランドクルーザー200 AX。保険見積もりでは車名だけでなく型式や初度登録年月も確認します。(写真提供:北海道在住のランドクルーザー200 オーナー・M.Tさん)
同じ条件で見積もりを比べる
保険料を比較するときに一番避けたいのが、A社は車両保険あり、B社は車両保険なしのまま金額だけ比べることです。
それでは安い高いの理由が保険会社の差なのか、補償条件の差なのか分かりません。
比較するときは、運転者条件、補償額、車両保険の範囲、免責、特約をできるだけそろえるのが基本です。
| 比較項目 | そろえたい内容 |
|---|---|
| 車両情報 | 型式、初度登録年月、グレードなど |
| 使用条件 | 使用目的、年間走行距離、主な使用地域など |
| 運転者 | 運転者の範囲、年齢条件、記名被保険者 |
| 賠償・傷害 | 対人、対物、人身傷害などの条件 |
| 車両保険 | 保険金額、補償範囲、免責金額 |
| 特約 | 弁護士費用、代車、ロードサービス関連など |
この条件をそろえたうえで複数社の見積もりを見ると、初めて比較がしやすくなります。
インズウェブの自動車保険一括見積もりサービスを使う場合も、入力条件を途中で変えずに見比べるのがポイントです。
任意保険で確認する補償
ランクル200の保険料を考えるときは、まず任意保険を「相手への補償」「自分や同乗者の補償」「自分の車の補償」に分けて見ていくと分かりやすいです。
ここで大事なのは、車両保険だけに目を奪われないこと。
賠償と人身の補償を見る
自動車保険には、相手を死傷させた場合に備える対人賠償、相手の車や物を壊した場合に備える対物賠償、自分や同乗者のケガに備える人身傷害などがあります。
ランドクルーザー200だから特別な補償になるわけではありませんが、大きく重い車を家族で使うなら、補償の中身を金額だけで省略せず確認しておきたい部分です。
日本損害保険協会では、自動車保険の基本的な補償区分と車両保険の一般的な考え方を公開しています。
ただし、実際の商品名や支払条件は保険会社ごとに異なります。
一般的な説明を読んだあと、契約候補の保険会社が公開している最新の約款と重要事項説明書へ戻って確認する流れが安全です。
車両保険は範囲を見る
ランクル200で特に気になりやすいのが車両保険です。
車両保険は、自分の車が衝突、接触、火災、盗難などで損害を受けたときに備える補償ですが、契約タイプによって対象になる事故の範囲が異なります。
一般的な車両保険と、補償範囲を限定して保険料を抑えるタイプでは、自損事故や当て逃げなどの扱いが違う場合があります。
一方で、盗難は限定タイプでも対象になる商品があります。
ここは名称のイメージだけで判断せず、契約候補の商品で「盗難」「当て逃げ」「単独事故」がそれぞれ対象かを表で確認してください。
安い理由を必ず確かめる
見積もりが大きく下がったときは、喜ぶ前に条件が変わっていないか見ます。
車両保険が外れていないか、補償範囲が限定されていないか、免責が上がっていないか、運転者の範囲が狭くなっていないか。
保険料が下がる理由が自分で説明できる状態なら、比較の精度はかなり上がります。
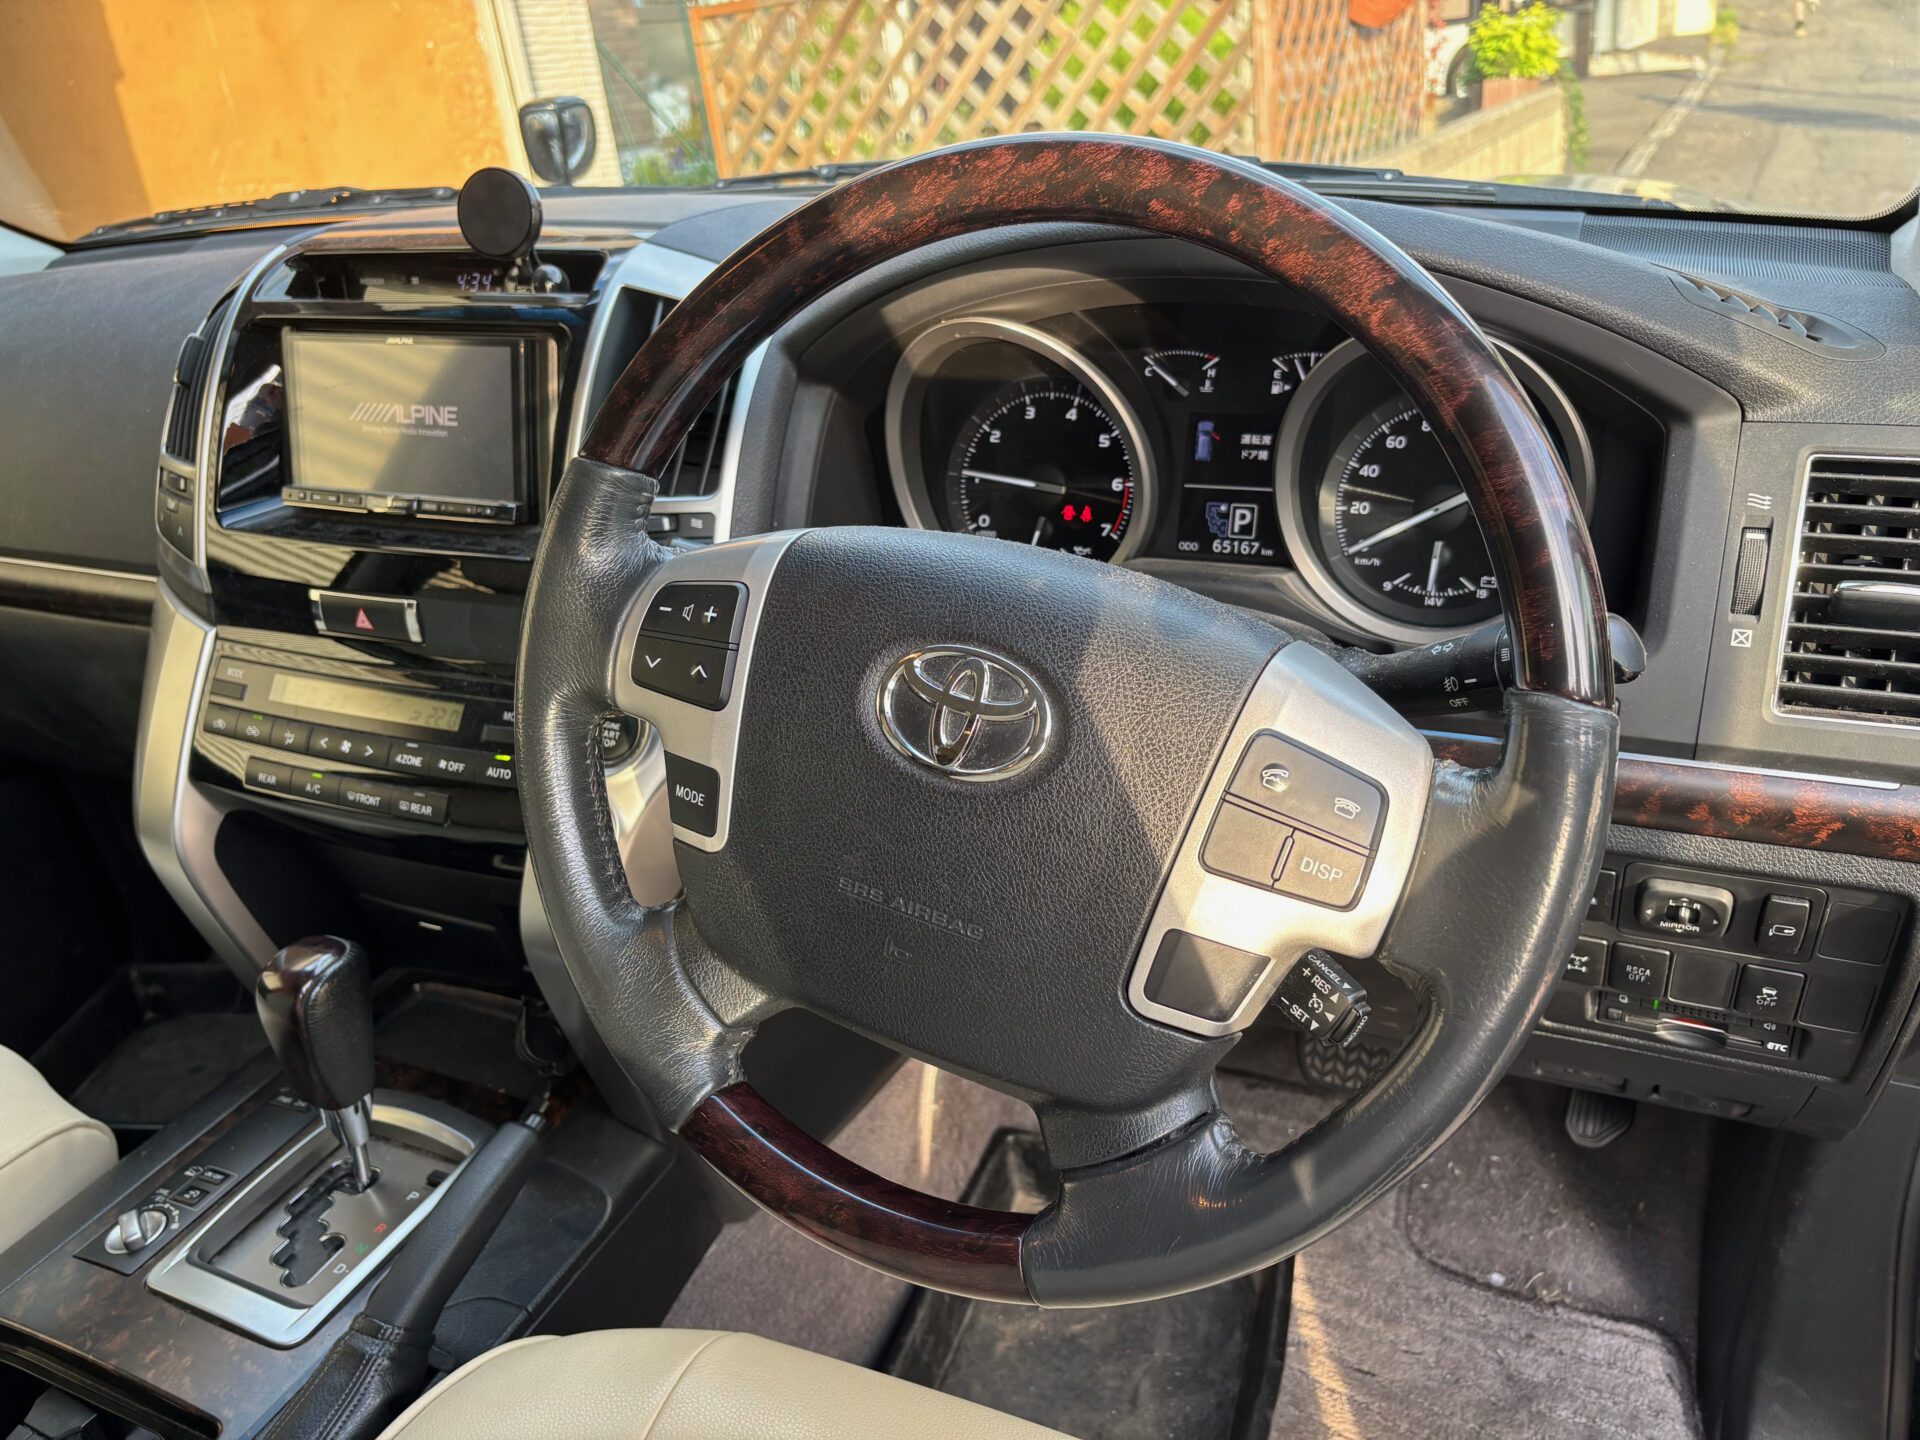
ランドクルーザー200の運転席。誰が運転するか、どんな目的で使うかも任意保険の見積もり条件に関わります。(写真提供:北海道在住のランドクルーザー200 オーナー・M.Tさん)
車両保険と盗難補償の確認点
ランクル200の購入直前なら、車両保険は「付ける・付けない」だけで終わらせず、盗難時に何が対象になる契約なのかまで見てください。
同じ車両保険という名前でも、特約や対象外条件で実際の補償は変わります。
盗難が補償対象か確認する
一般的な車両保険では盗難が補償対象に含まれる商品がありますが、契約によっては盗難を対象外にする特約などが設定される場合があります。
そのため、見積書に「車両保険あり」と書かれているだけで安心せず、車両本体の盗難が対象かを確認してください。
また、盗難という言葉の中でも、車両ごと盗まれた場合と、ナビやホイールなど一部だけ盗まれた場合では扱いが異なることがあります。
車内の私物まで車両保険だけで同じように補償されるとは限りません。
盗難補償で最低限見る項目
車両本体の盗難、定着・装備された付属品、車内の持ち物、鍵や部品だけの盗難、盗難未遂による破損について、どこまで対象になるかを分けて確認してください。
車両保険金額を確認する
盗難時の損失を考えるうえで重要なのが車両保険金額です。
中古のランクル200は年式、グレード、走行距離、状態、販売時期で相場が変わるため、購入価格だけを見て「同じ金額がそのまま補償される」と考えない方がいいです。
見積書に設定されている車両保険金額を確認し、その金額で自分が想定する損失にどこまで備えられるかを考えます。
中古車相場の見方は、ランクル200の中古車相場と購入時の注意点でも詳しく紹介しています。
購入候補の価格が高い場合ほど、保険金額の確認を後回しにしない方がいいでしょう。
購入価格と補償上限は別に見る
中古車の支払総額には、車両本体以外の諸費用、保証、整備、用品などが含まれることがあります。
一方、車両保険金額は契約する車の価額を基準に設定されるため、購入時に支払った総額と同じになるとは限りません。
「いくらで買ったか」ではなく、「見積書上で車両保険金額はいくらになっているか」を確認するのが確実です。
免責金額も一緒に見る
免責金額は、車両事故が起きたときに契約者側が負担する金額として設定されるものです。
免責を大きくすると保険料が下がる商品がありますが、その分、事故時の自己負担も増える可能性があります。
ランクル200はボディが大きく、外装部品も小さな乗用車と同じ感覚では考えにくいので、「年間保険料が下がるから」という理由だけで決めない方がいいと思います。
自分がその免責額を急な修理時に無理なく出せるかまで見てください。
中古ランクル200特有の確認点
新車ではなく中古のランクル200を買う場合、保険の見積もりと現車確認を別々に進めない方がスムーズです。
車の状態や装備によって、保険会社へ申告・確認したい内容が増えることがあります。
年式とグレードを合わせる
200系は販売期間が長く、GX、AX、AX Gセレクション、ZXなど複数のグレードがあります。
中古車サイトの表示だけに頼らず、車検証と現車で型式・初度登録年月を確認し、見積もりの車両情報と一致させてください。
グレード選びについては、ランクル200完全ガイドで中古購入、維持費、装備までまとめています。
保険だけ先に概算しても、購入車両が決まった段階で条件が変われば見積額も変わる可能性があります。
カスタムや後付け品を確認する
ランクル200はカスタムされている中古車も多い車種です。
ホイール、ナビ、後席モニター、ヒッチメンバー、社外セキュリティなど、純正以外の装備が付いている場合は、その扱いを契約前に確認しておきます。
M.Tさんの200系にもヒッチメンバーが装着されており、キャンプ用品やスノーモービルを積んだ軽トレーラーの牽引に使っています。
こうした装備を付けているからといって、購入費や取付費がすべて車両保険で同額補償されるとは限りません。
付属品に該当する条件、申告が必要な装備、車両保険金額への反映方法を確認してください。
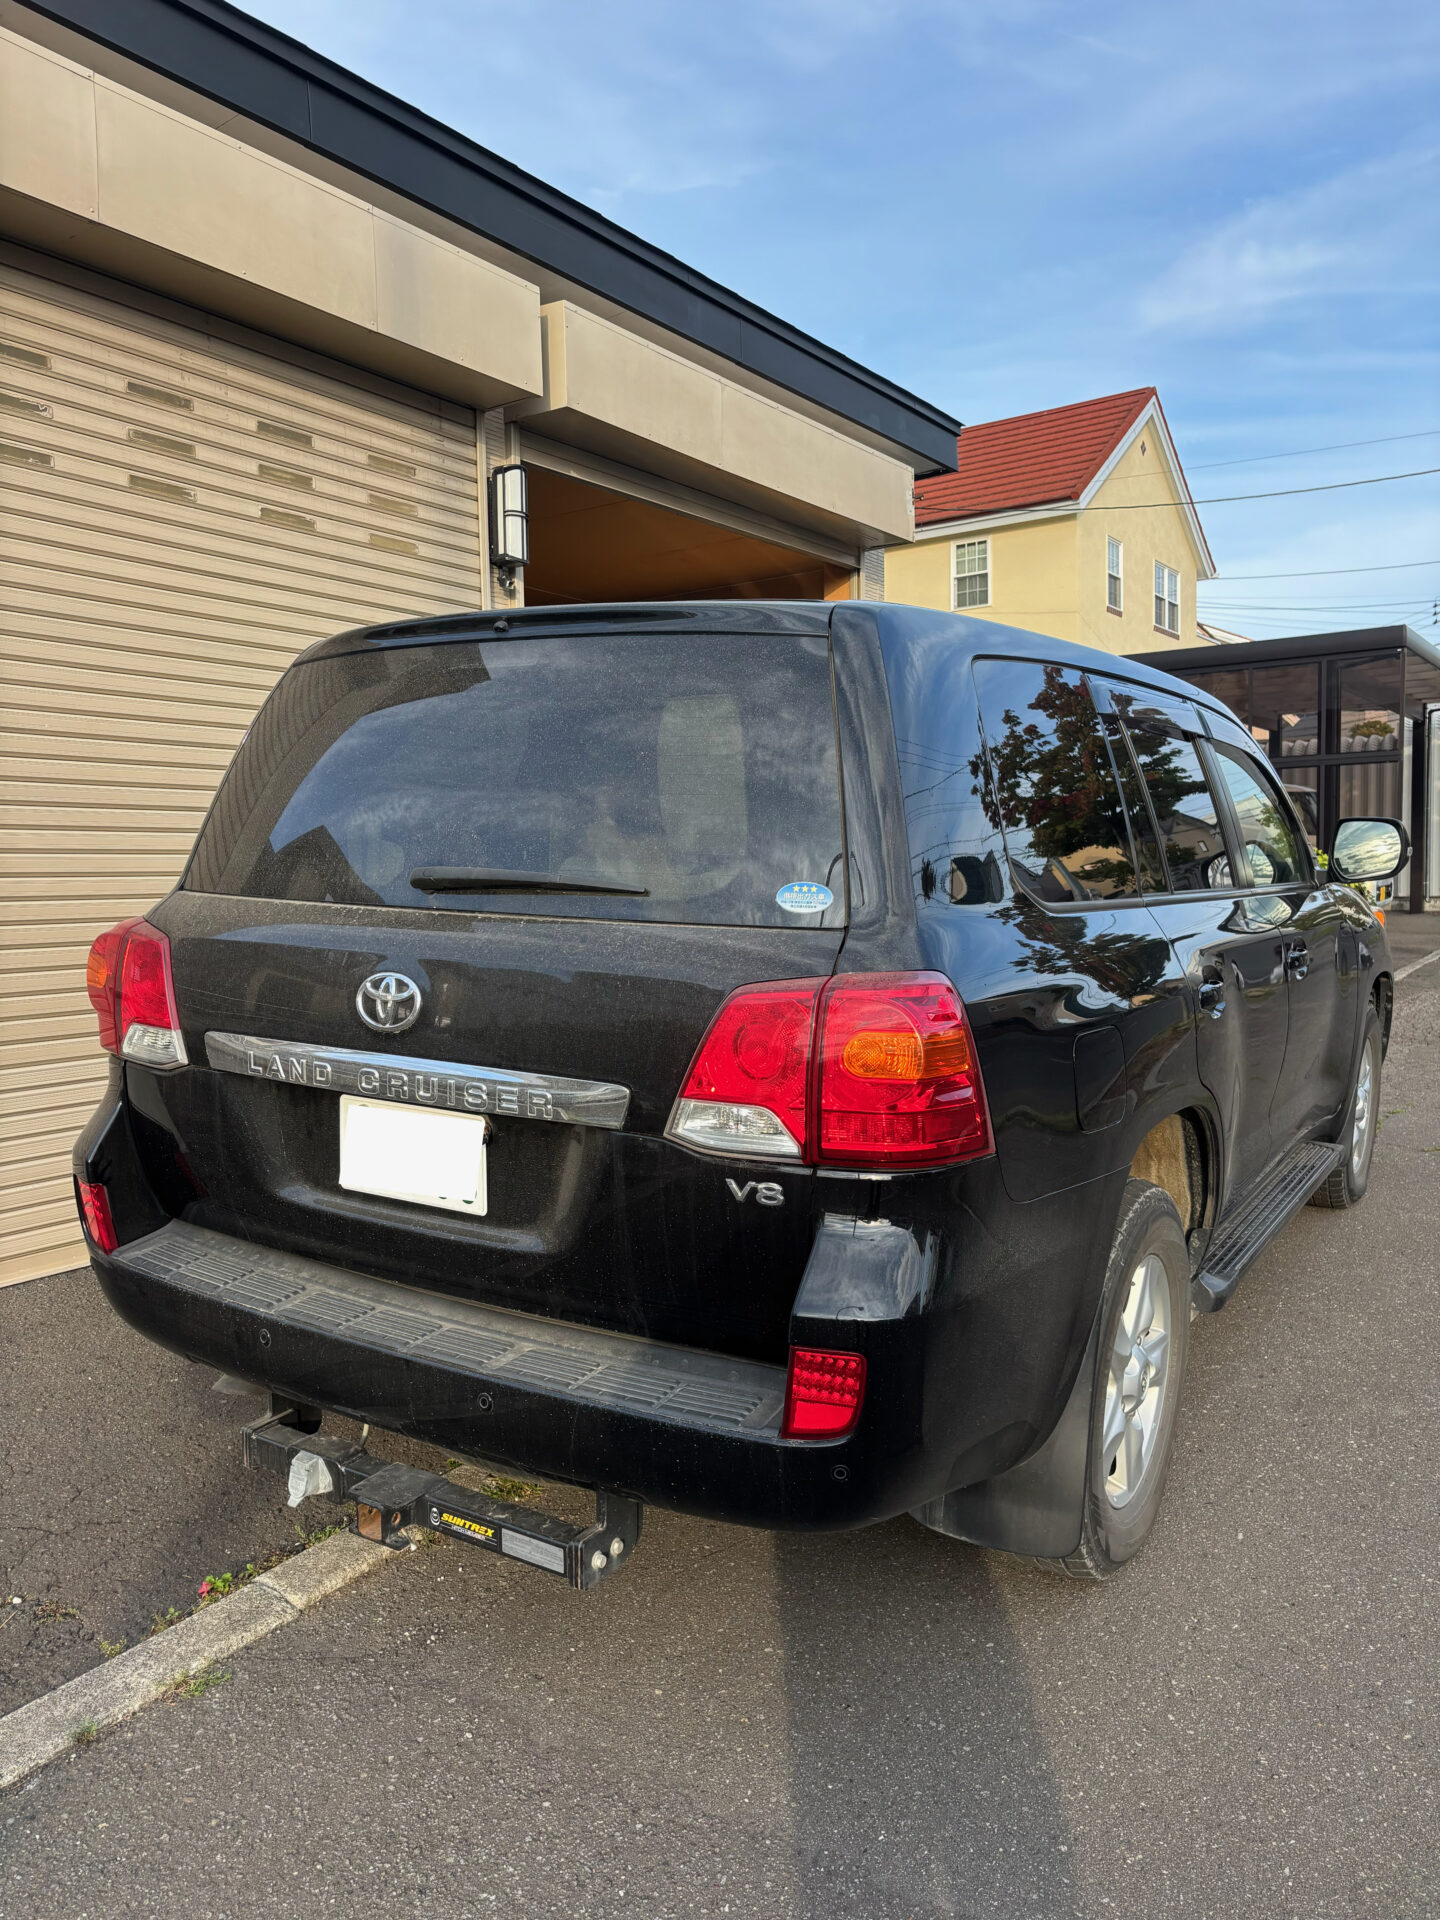
ヒッチメンバーを装着したランドクルーザー200。後付け品やカスタムがある中古車は、保険上の扱いも契約前に確認したいところです。(写真提供:北海道在住のランドクルーザー200 オーナー・M.Tさん)
使用実態も正確に入力する
通勤、買い物、家族の送迎、休日のレジャーなど、車の使い方は人によって違います。
M.Tさんは家族の送迎や買い物に加え、キャンプなどのレジャーにも200系を使っています。
保険会社の見積もりでは使用目的や年間走行距離などを入力する商品があるため、実際の使い方に近い内容で入力してください。
安く見せるために実態と違う条件を入れても、比較そのものが役に立たなくなります。
事故時に見るのは修理費だけではない
任意保険は盗難だけでなく、日常の接触事故にも備えるものです。
ランクル200は車幅があり、狭い駐車場やすれ違いでは気を使う場面もあります。
小さな接触でも確認が必要
M.Tさんの200系には、プリウスとの接触事故でフロントフェンダーとバンパー付近に擦れ跡が付いたことがあります。
ここでは保険を使ったかどうか、修理金額がいくらだったかという情報はありません。
ただ、実車を見ると、事故時には「見た目の傷が小さいから大丈夫」と決めず、損傷箇所と修理内容を確認する大切さが分かります。
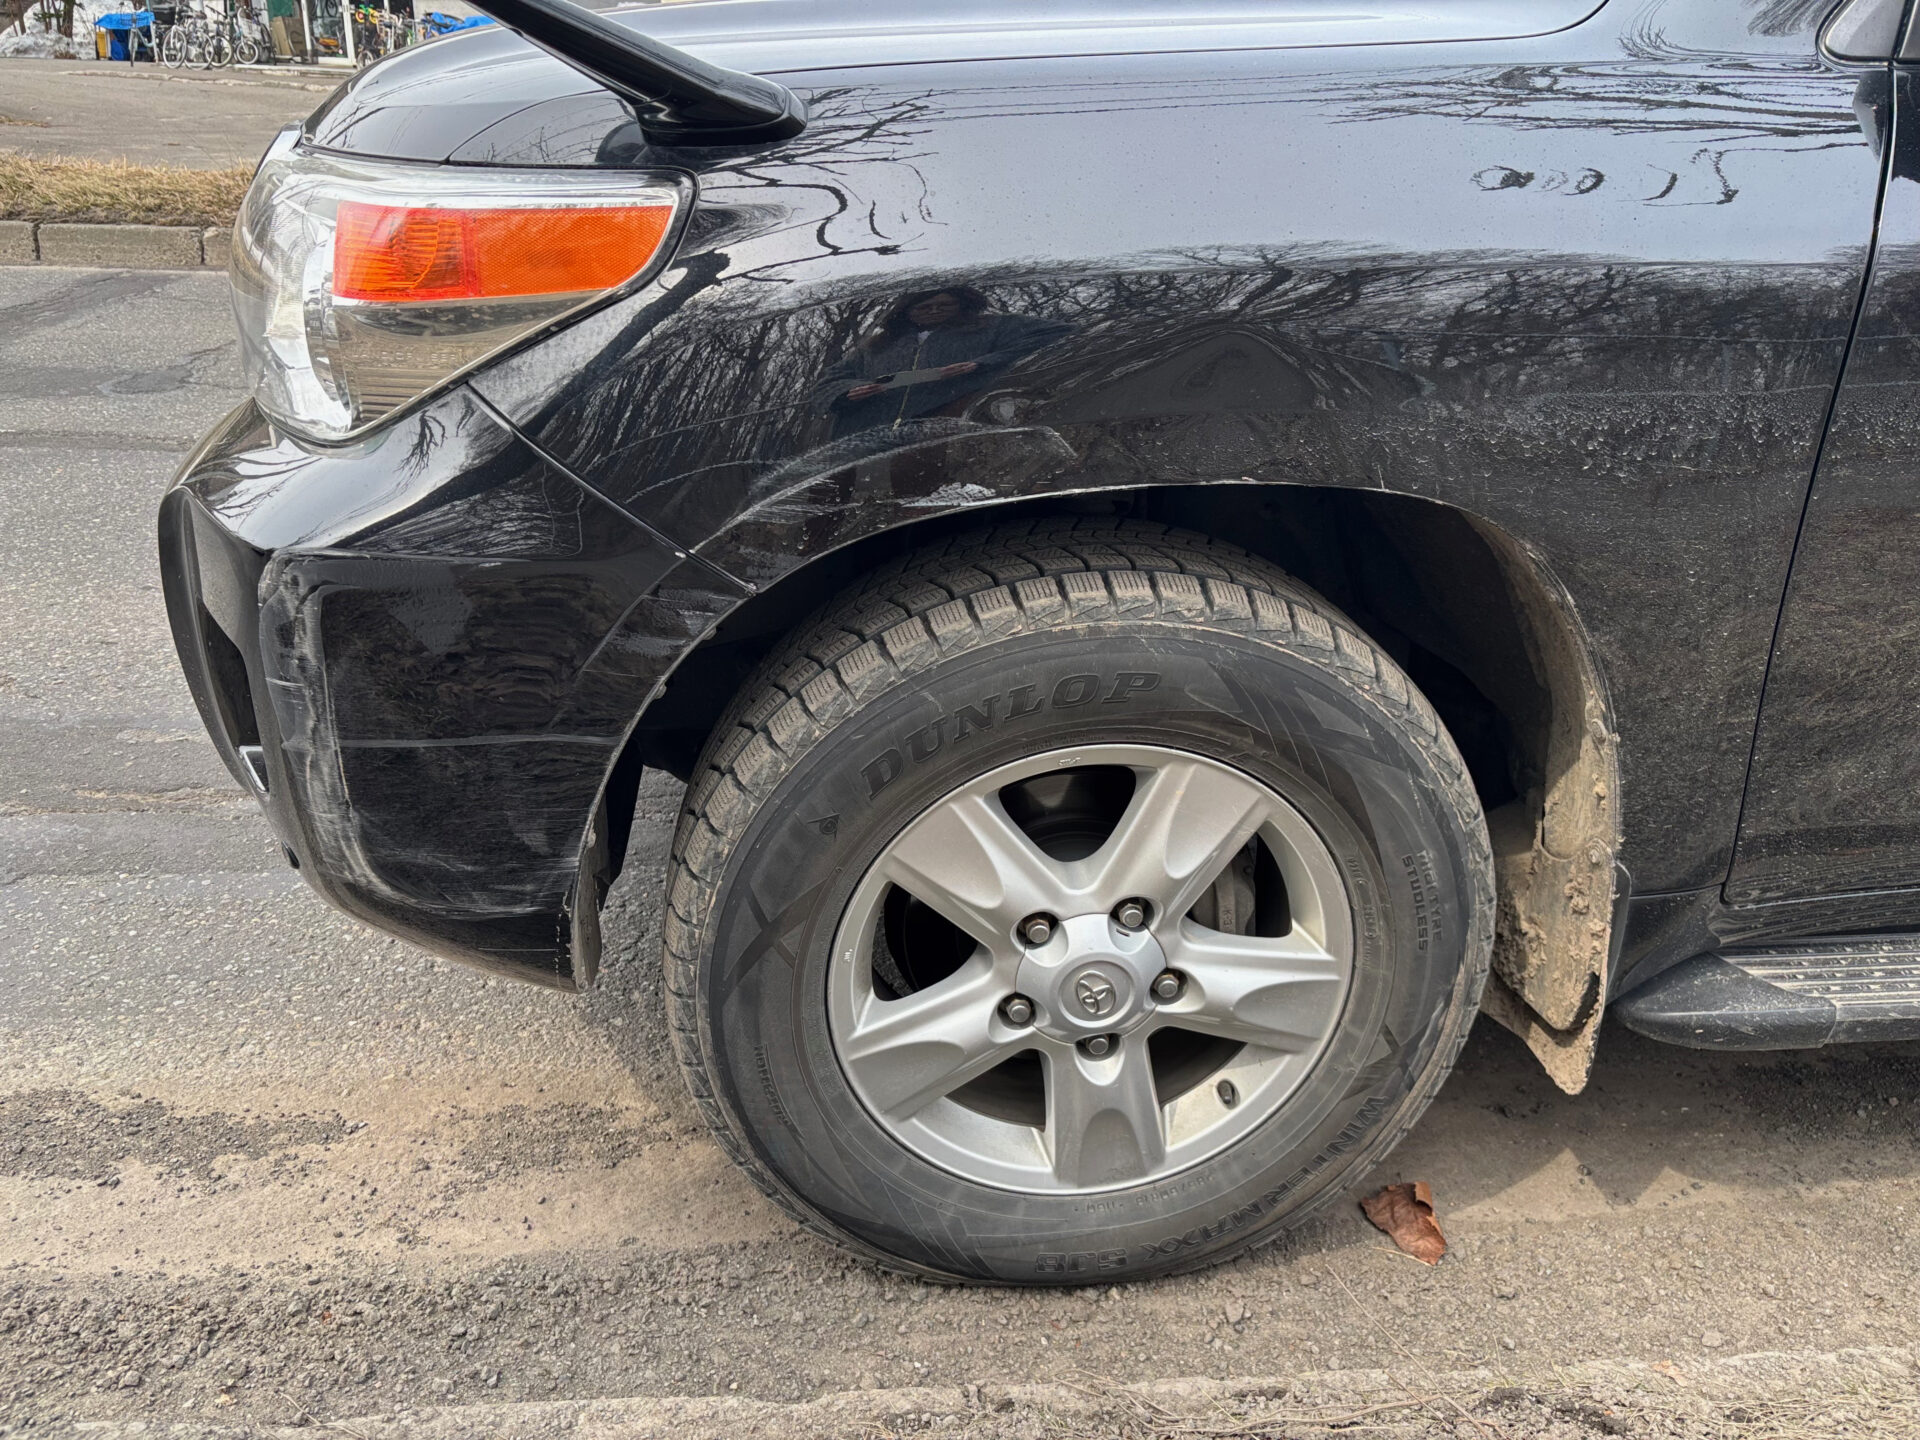
接触事故で傷が付いたランドクルーザー200のフロントフェンダーとバンパー付近。保険利用の有無や修理費は未確認のため、写真は損傷例として掲載しています。(写真提供:北海道在住のランドクルーザー200 オーナー・M.Tさん)
事故後の負担まで想像する
車両保険を比較するときは、年間保険料だけでなく、事故時の免責、代車に関する補償、ロードサービスの範囲なども確認しておくと実際の負担を想像しやすくなります。
修理中も通勤や子どもの送迎で車が必要な家庭なら、車が使えない期間の方が困ることもあります。
反対に、セカンドカーがあり代車が不要なら、その条件をどう考えるかも変わるでしょう。
修理後の状態も記録する
事故修理をした場合は、見積書、請求書、修理箇所が分かる資料を残しておくと、後から整備履歴を振り返りやすくなります。
中古車として売るときにも、何を直したのか説明しやすくなります。
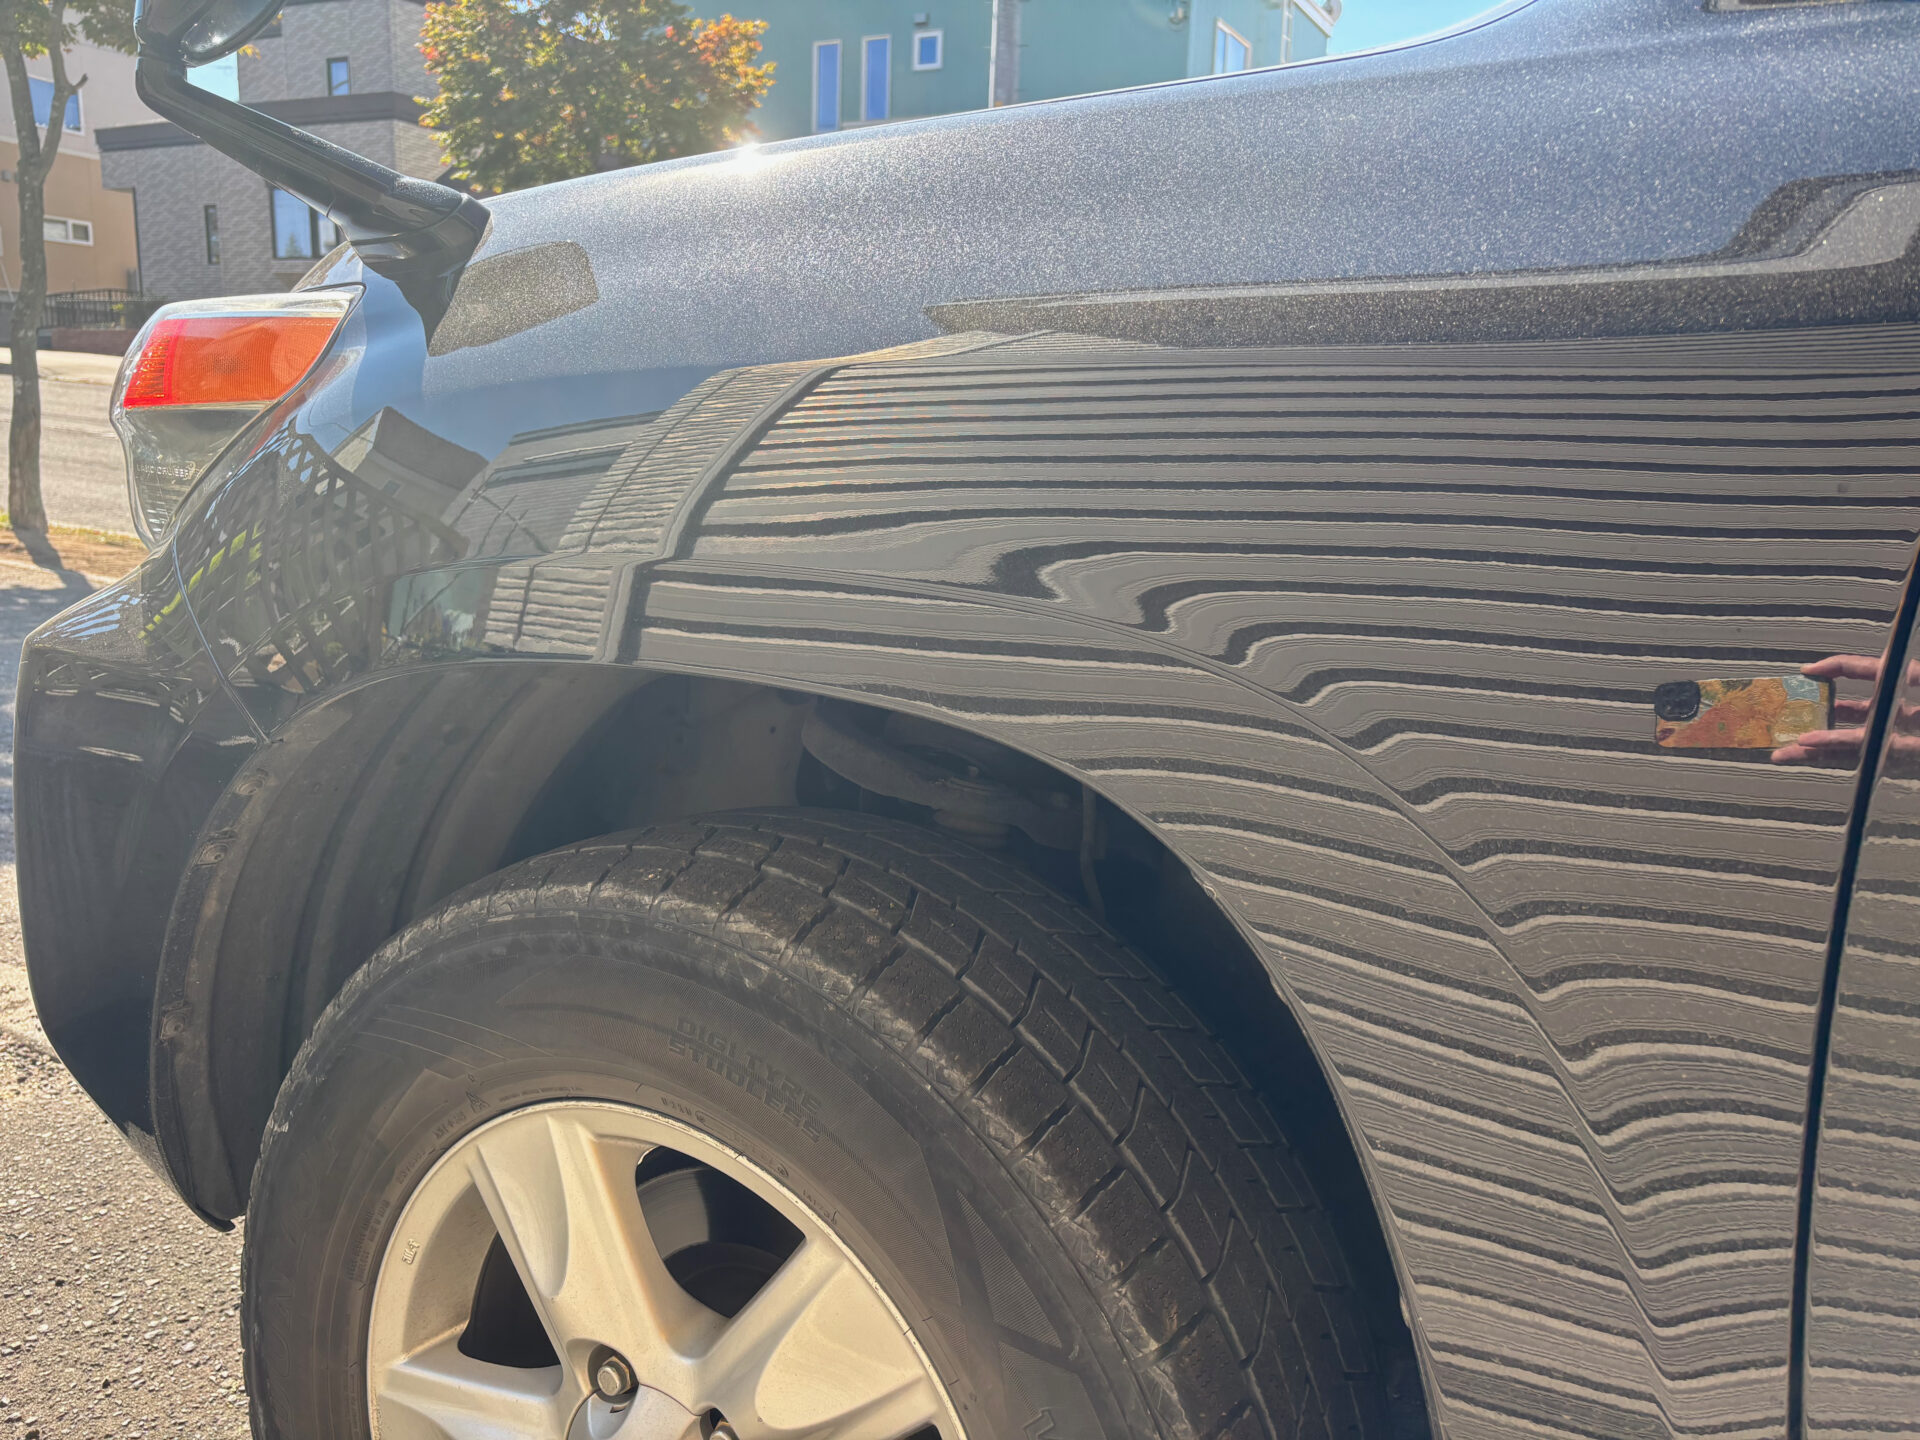
接触事故による損傷を修理した後のランドクルーザー200。事故前後の記録を残しておくと、後から修理内容を確認しやすくなります。(写真提供:北海道在住のランドクルーザー200 オーナー・M.Tさん)
盗難補償と防犯対策は別物
ランクル200では、保険と盗難対策を同じものとして考えないことも重要です。
保険は盗難被害が起きた後の金銭的な損失へ備えるもの、防犯対策は盗難そのものを起こりにくくするためのものです。
保険に入っても盗難は防げない
車両保険に盗難補償があっても、車が盗まれないわけではありません。
反対に、社外セキュリティを付けても盗難被害が絶対に起きないとは言えません。
この二つは役割が違うため、どちらか一方だけで済ませる発想ではなく、購入時に並行して考えるのが現実的です。
ランドクルーザー向けの防犯は、カーセキュリティの比較と盗難対策の考え方で、物理ロック、始動抑止、通知、追跡などを分けて解説しています。
防犯装置で保険料が必ず下がるとは限らない
高価なセキュリティ機器を付ければ、その費用分だけ任意保険が安くなると期待したくなるかもしれません。
しかし、保険料の計算方法や割引条件は商品によって違います。
防犯装置を付けたことだけを理由に、保険料が必ず下がると考えないでください。
見積もり画面に該当する割引や装置条件があるなら、その条件へ自分の車が当てはまるかを確認します。
鍵と駐車環境も含めて考える
盗難対策は車体へ付ける用品だけではありません。
スマートキーの保管、スペアキーの管理、駐車場の照明、防犯カメラ、車を出しにくくする配置なども含めて考えます。
保険の契約内容を確認した日と同じ日に、駐車環境も見直すと抜けが減ります。
見積もり比較の手順
ここからは、ランクル200の購入候補が決まったあとに、任意保険を比較する流れを具体的に見ていきます。
難しい作業ではありませんが、入力条件をそろえることが大切です。
現在の契約内容を書き出す
すでに別の車で任意保険へ加入しているなら、現在の保険証券や契約画面を用意します。
等級、記名被保険者、運転者の範囲、年齢条件、使用目的、年間走行距離、対人・対物、人身傷害、車両保険、免責、特約を見ます。
乗り換えで車両入替をする場合と、新たに契約を作る場合では手続きが同じとは限りません。
まず自分が今どんな条件で契約しているかを把握してから、ランクル200へ置き換えた見積もりを出すと差が見えやすいです。
候補車の情報を用意する
中古車の購入前でも、販売店から型式、初度登録年月、グレード、車台番号の確認に必要な情報などを聞ける場合があります。
見積もりに必要な項目は保険会社によって違うので、画面の指示に沿って入力してください。
逆輸入車、改造車、型式不明車などは一般的なオンライン見積もりだけで完結しないこともあります。
保険料以外の税金や燃料代、車検まで含めた年間の維持費は、ランクル200の維持費はいくら?年間費用と購入前の予算を解説で詳しく解説しています。
条件を固定して複数社を見る
一社目で作った条件をメモし、二社目以降も同じ内容で入力します。
比較の途中で「こっちは高いから車両保険を外そう」と条件を変えると、金額差の意味が分からなくなります。
まず同条件で比較し、そのあとで免責や特約を変えた場合の差を見る順番がおすすめです。
| 確認順 | 見る内容 |
|---|---|
| 最初 | 同じ補償条件で各社の総額を比較 |
| 次 | 車両保険金額と盗難補償を比較 |
| その後 | 免責と特約を変えた場合の差を確認 |
| 最後 | 支払方法、事故対応窓口、契約手続きを確認 |
見積もり条件がそろったら、自動車保険をまとめて見積もる方法も使えます。
ただし、見積もり結果の最安値だけで決めず、補償内容と注意事項まで必ずセットで見てください。
更新日と始期日も見る
保険商品は改定されることがあります。
ネット上の記事で見た補償が現在も同じとは限らないため、契約する保険の始期日に対応した約款と重要事項説明書を確認してください。
特に盗難補償、付属品、免責、全損時の扱い、特約は商品ごとの差が出やすいところです。
見積書で見落としやすい項目
同じランクル200、同じ運転者条件で見積もっても、保険会社ごとに最終的な保険料やサービス内容が同じになるとは限りません。
そこで、総額の下にある細かな条件まで見ておくと、契約後の「思っていた内容と違った」を減らせます。
同条件でも保険料は同じではない
損害保険料率算出機構が示す参考純率は、保険会社が保険料率を作る際の基礎として使えるものですが、実際の保険料そのものではありません。
保険会社は商品の設計や付加保険料などを含めて保険料を決めるため、同じ型式・年齢・等級でも各社の見積額が完全に一致するわけではないです。
また、型式別料率クラスは固定されたままではなく、型式ごとの保険実績などを反映して見直されます。
去年の見積額をそのまま今年の予算へ置くより、購入時や更新時に最新条件で見積もる方が現実に合います。
年額と分割額を分けて見る
見積画面では月払いの金額が大きく表示されることがあります。
月々の家計には分かりやすい一方、年払いと分割払いで年間の支払総額が同じとは限りません。
支払方法による差がある商品なら、月額の見やすさだけではなく、1年間で合計いくら払うのかも確認してください。
ランクル200は燃料、タイヤ、車検、整備、防犯用品などほかの維持費も掛かるので、年間ベースで並べると所有コストが見えやすくなります。
特約名だけで判断しない
代車、弁護士費用、ロードサービス、車両の全損時に関する特約などは、似た名称でも条件が同じとは限りません。
「前の保険にも同じ名前があったから同内容」と考えず、対象になる事故、補償される人、利用条件、限度額などを見ます。
ロードサービスも別に確認する
ロードサービスは任意保険に付帯する場合がありますが、無料で対応される作業や距離、宿泊・帰宅費用などの扱いは各社で違います。
ランクル200で長距離旅行やキャンプへ行くなら、保険料比較のついでに確認しておくと、故障や走行不能時の動き方を想像しやすくなります。
ただし、ロードサービスが充実していることと、車両保険の盗難補償が充実していることは別の項目です。
一つのサービス名で契約全体を評価せず、必要な補償を項目ごとに見ていきましょう。
保険料を下げる前に確認すること
見積額が予想より高いと、何かを削って安くしたくなります。
もちろん不要な補償や重複を見直すことは大切ですが、ランクル200では「何を削ると何がなくなるのか」を分かったうえで変更してください。
運転者条件を狭めすぎない
運転者の範囲や年齢条件を限定すると保険料が変わることがあります。
しかし、実際には配偶者や家族も運転するのに、本人限定のような条件へしてしまっては困ります。
旅行、帰省、子どもの送迎など、普段と違う場面で誰が運転する可能性があるかまで想像して設定します。
我が家のように家族で車を使うなら、「普段は私だけ」がずっと続くとは限りません。
車両保険を外す前に損失を見る
車両保険を外せば見積額が下がるケースはあります。
その一方で、事故や盗難で自分の200系を失ったとき、その損失を自分の資金だけで受け止めることになります。
中古価格が十分に下がった古い個体と、高年式・低走行で価格が高い個体では、同じ200系でも考え方は変わります。
「車両保険は高いから不要」と車名だけで決めず、今の車両価値と自分の負担可能額を並べて考えてください。
免責を上げるなら現金負担を見る
免責を上げて保険料を抑える方法を選ぶなら、事故時にその金額をすぐ出せるかを確認します。
保険料を数千円、数万円下げることだけに集中して、急な修理時に家計が苦しくなるなら本末転倒です。
私は「安くなる額」と「事故時に増える自己負担」を同時に見ます。
重複する特約も確認する
弁護士費用など、一部の特約は家族の別契約で補償が重なる可能性があります。
ただし、補償される人の範囲や対象事故は商品によって異なるため、「家族が付けているから自分は不要」と名前だけで判断しないでください。
重複を見直すなら、誰がどの契約で対象になるかまで確認します。
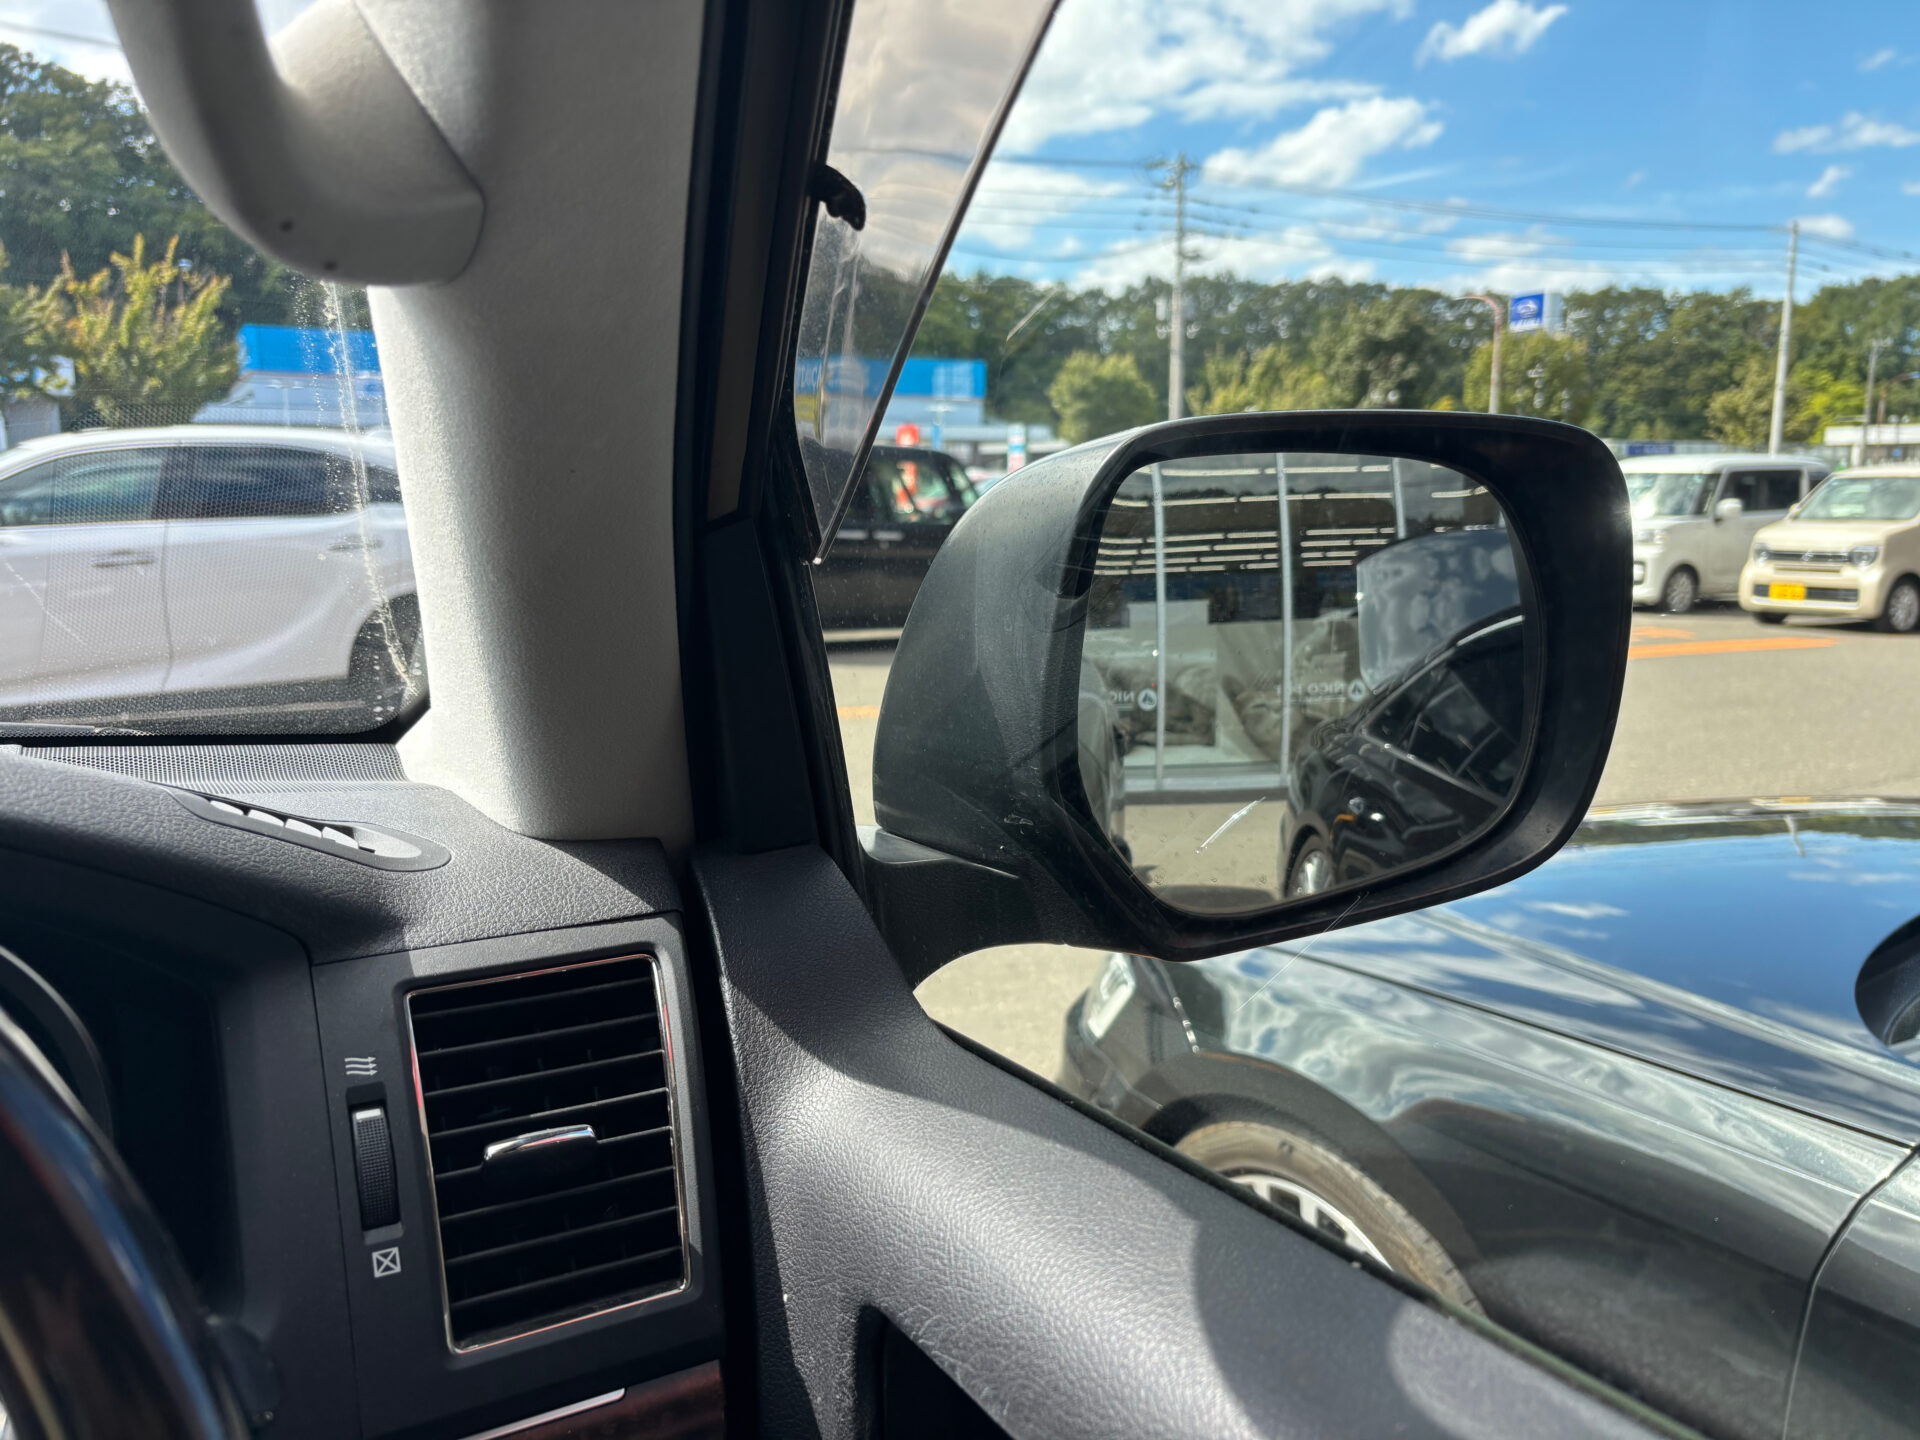
ランドクルーザー200の運転席側ドアミラー。大きな車体を日常で使うなら、保険料だけでなく事故時の自己負担まで含めて考えておきたいですね。(写真提供:北海道在住のランドクルーザー200 オーナー・M.Tさん)
ランクル200の保険料に関するよくある質問(FAQ)
最後に、ランドクルーザー200の任意保険料と盗難補償でよく出やすい疑問へまとめて答えます。
Q1. ランクル200の任意保険料はいくらですか?
A. 一律の金額では出せません。
年齢、等級、運転者の範囲、使用目的、年間走行距離、型式、車両保険、免責、特約などで変わるためです。
購入候補の型式と初度登録年月を確認し、自分の条件で見積もりを取るのが最も確実です。
Q2. 車両保険を付ければ盗難も必ず補償されますか?
A. 車両保険があるだけで決めつけないでください。
一般的には盗難を対象にする車両保険がありますが、商品や特約によって補償範囲が異なります。
車両本体の盗難が対象か、盗難を対象外とする特約が付いていないか、付属品や車内の持ち物はどう扱われるかを最新約款で確認してください。
Q3. 中古で買った価格と同額を車両保険に設定できますか?
A. 購入総額と車両保険金額が同じになるとは限りません。
車両保険金額は、契約する車の年式、型式、仕様などをもとに保険会社が設定可能な範囲を示す形が一般的です。
諸費用や用品まで含めた支払総額ではなく、実際の見積書に記載された車両保険金額を確認してください。
Q4. 盗難対策を付けると保険料は安くなりますか?
A. 必ず安くなるとは言えません。
防犯装置に関する割引や条件は保険会社・商品で異なり、社外セキュリティを付けた費用がそのまま保険料へ反映されるわけではありません。
防犯装置は盗難を起こりにくくするため、保険は盗難後の金銭的損失へ備えるためと役割を分けて考えましょう。
Q5. 保険料を比較するとき一番大切なことは何ですか?
A. 補償条件をそろえることです。
車両保険の有無、保険金額、免責、運転者条件、特約が違えば、金額だけ比べても意味がありません。
まず同条件で各社の見積もりを出し、その後に不要な特約や免責を調整すると違いが分かりやすくなります。
ランクル200の保険料まとめ
ランクル200の任意保険料は、車名だけで決まるものではありません。
年齢、等級、使用目的、運転者の範囲、型式、車両保険の条件などが組み合わさるため、平均額だけで購入後の負担を決めつけない方がいいです。
特に中古の200系では、車両価格に幅があり、カスタム内容も一台ずつ違います。
だからこそ、購入候補が決まった段階で実車情報を使って見積もりを取り、同じ補償条件で比較することが大切です。
- 型式と初度登録年月を確認して見積もる
- 運転者条件と使用目的を実態に合わせる
- 車両保険金額と免責を確認する
- 盗難が補償対象か約款で確認する
- 付属品やカスタム品の扱いを確認する
- 保険と盗難防止対策を別々に考える
安さだけを優先して必要な補償まで削ると、事故や盗難が起きたときの負担が大きくなる可能性があります。
一方で、条件を変えずに複数社を比べれば、自分に必要な補償を残したまま保険料の違いを確認できます。
ランクル200を買ってから慌てて保険を決めるのではなく、車両代、燃料代、整備費、防犯費用と同じように、任意保険も購入前の予算へ入れておきましょう。

